NF-e
- Preenchendo sua NF-e
- Modelo/Série
- Identificação do Emitente
- Entrada 0 e Saída 1
- Chave de acesso
- Natureza da Operação
- Código Fiscal de Operações e Prestações (CFOP)
- Preencher Marca na NF-e
- NCM (Nomenclatura Comum do Mercosul)
- Protocolo de autorização de uso
- Inscrição Estadual
- Inscrição municipal
- CNPJ / CPF
- Nome/razão social e CNPJ/CPF destinatário/remetente
- Endereço, CEP, Bairro, UF e Município destinatário/remetente
- Informações complementares
- Fatura/Duplicata
- Descrição do produto/Serviço
- Código de Situação Tributária (O/CST)
- Unidade de venda
- Valor Unitário
- PIS/COFINS
- FCP (Fundo de Combate à Pobreza)
- Valor do Frete, Modalidade de frete, Placa, Código ANTT, UF
- Quantidade, Espécie, Marca, Numeração, Peso Bruto, Peso Líquido
- Transportados/ Volumes transportados :Razão Social, Endereço, CNPJ, IE, Município
- Telefone/Fax
- ICMS ( Imposto sobre Circulação de Mercadorias e Serviços )
- IPI
- Dt. Emissão/Dt. Entrega
- Desconto/Outras despesas
- Valor Total dos Produtos/ Valor total da nota
Preenchendo sua NF-e
Esse é um exemplo de Danfe, vamos aqui detalhar como preencher cada campo possível
Primeiro baixe a NF-e guia com todos os campos descritos com os links para seus artigos a seguir NF-e guia

Modelo/Série
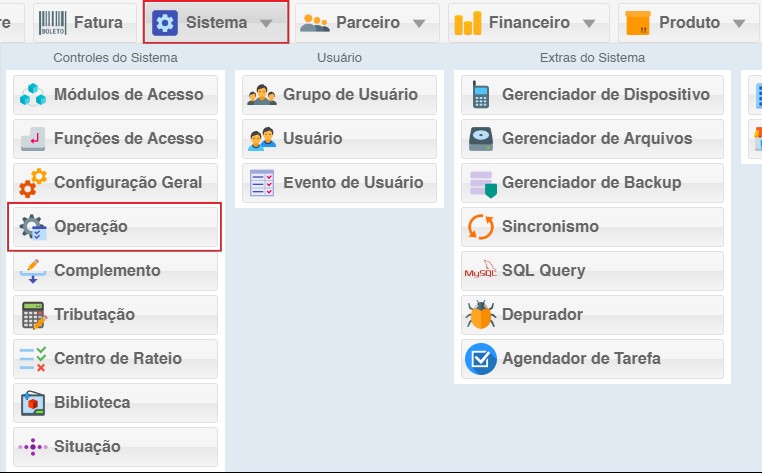
1 - Para preencher os campos Modelo/série Clique em sistema e após selecione operação
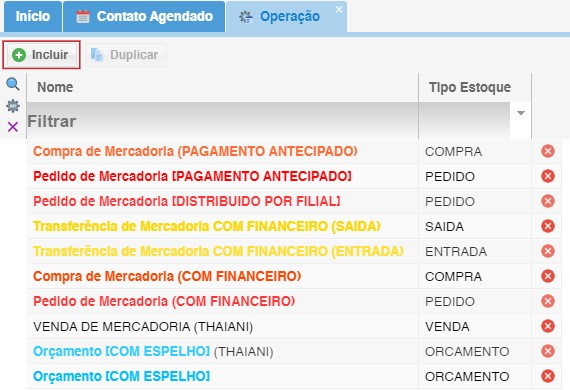
2 - Na tela de operação, clique em incluir
3 - Na tela de cadastro de operação na aba de tributação podemos alterar o número e a série

A série da NF-e é uma sequência numérica que vai de 000.001 a 999.999 e faz parte das obrigações fiscais de uma empresa. Ao atingir o limite, a numeração deve ser reiniciada.
O número de série possibilita identificar o modo de emissão e fazer o controle das saídas. Além disso, em casos de empresas que trabalham com mais de uma série, facilita a identificação do grupo de notas.
Ou seja, a série da NF-e serve como controle e identificação. Essa numeração não deve ser definida por conta própria. O número de série é emitido pelo seu sistema de missão de notas fiscais, portanto não deve ser feito manualmente.
No caso da Nota Fiscal Eletrônica, o modelo de numeração deve ser o 55, que substitui os antigos modelos “1, 1A e 4”. A série da NF-e pode ir de 1 a 999, em determinação da Secretaria da Fazenda.
A numeração da nota fiscal engloba três partes fundamentais: o número correspondente ao modelo da nota, o número da série e o número da nota em questão.
Veja o exemplo abaixo:
- Uma nota fiscal com a série: 551000203;
- O modelo da nota é 55;
- 1 é a série;
- 000203 é o número da nota.
Em uma nota fiscal, a série carrega informações necessárias para identificação e controle fiscal, como o modelo, o número de série e o número correspondente à nota.
Identificação do Emitente
1- Para preencher o campo de Identificação do Emitente, primeiro selecionar Parceiro em seguida o módulo parceiro

2 - Na tela de parceiro, selecionamos incluir

3 - Na tela de cadastro de parceiro, selecionamos a aba dados pessoais temos acesso ao nome do emitente

4 - Na aba endereço, podemos preencher os campos

Entrada 0 e Saída 1
Entenda a diferença Entrada e Saída
A identificação na Nota Fiscal é determinada:
- 0 = Entrada
- 1 = Saída
Só pode ser selecionada apenas uma finalidade por nota fiscal, porque sua escolha determinará qual será o código de CFOP (Código Fiscal de Operações e de Prestações) e Natureza de Operação.
Por exemplo, para as Nf-es com finalidade Entrada a CFOP deve iniciar com 1, 2, e 3. Já para as Nf-es com finalidade Saída a CFOP deve iniciar com 5,6 e 7.
NF-e de Entrada:
Seguem alguns exemplos que a NF-e de entrada pode ser utilizada:
- Transferência de itens ou produtos para outros estoques ou armazéns;
- Retorno de mercadorias transferidas para exposição;
- Entrada de produtos para reparo ou troca.
- Em retorno de industrialização, quando processado por um profissional autônomo;
- Na entrada de uma mercadoria importada diretamente de outro país;
- Quando a mercadoria for remetida por um produtor não obrigado a emitir notas fiscais;
- Na circulação de um produto arrematado ou adquirido em leilão;
NF-e de Saída:
A nota fiscal de saída tem como principal objetivo apontar às vendas realizadas pela empresa. Ela realiza a movimentação do estoque (baixando os produtos vendidos), gera informações ao departamento de contas a receber além de outros dados importantes para o setor fiscal e contábil.
Seguem alguns exemplos que a NF-e de saída também pode ser utilizada:
- Transferência de itens ou produtos para outros estoques ou armazéns;
- Remessa de mercadorias transferidas para exposição;
- Saída de produtos para reparo ou troca.
- Remessa para industrialização, quando processado por um profissional autônomo;
- Exportação;
Chave de acesso
A chave de acesso não é uma sequência aleatória. Cada um dos 44 números que a formam correspondem a algum dado importante sobre a nota fiscal.
Em ordem de aparição, confira abaixo o que os números da chave significam:
- 2 primeiros dígitos com o cUF, ou código da Unidade Federativa da empresa que está emitindo a NFe;
- 4 dígitos AAMM, representando o ano e o mês de emissão do documento;
- 14 dígitos com o número do Cadastro Nacional de Pessoa Jurídica, ou seja, o CNPJ da empresa emissora;
- 2 dígitos com o mod, ou modelo da NFe;
- 3 dígitos com a série da nota fiscal;
- 9 dígitos com o nNF, ou número da nota fiscal eletrônica;
- 1 dígito com o tpEmis, informando o tipo de emissão do documento;
- 8 dígitos com o cNF, que é o código numérico da chave de acesso da nota;
- 1 dígito com o cDV, que é o Dígito Verificador da chave de acesso.
Cálculo do Dígito Verificador
Além dos dados mencionados, a chave de acesso também incorpora um dígito verificador, que desempenha um papel crucial na garantia da integridade da informação. O cálculo desse dígito segue uma lógica específica, visando evitar erros de digitação e assegurar a validade da chave.
O dígito verificador é gerado por meio de um algoritmo matemático aplicado à parte numérica da chave. Esse processo visa criar um código único que, ao ser verificado, confirma a precisão da chave de acesso. O algoritmo utilizado é uma medida de segurança que visa detectar eventuais adulterações na chave, garantindo assim a autenticidade da nota fiscal.
Para calcular o cDV da chave, é possível usar o cálculo abaixo:
Código da UF + Data da emissão + CNPJ da empresa emitente + Modelo + Série + Número da NF-e + Código numérico
Segundo o Manual de Orientações do Contribuinte, que pode ser acessado no site da Fazenda, o cálculo do dígito verificador é feito pelo módulo 11 dos 43 primeiros algarismos da chave.
Ou seja, devemos multiplicar cada algarismo, sempre da direita para a esquerda, pelos multiplicadores 2, 3, 4, 5, 6, 7, 8, 9. Depois, todos os resultados são somados e divididos por 11.
Por fim, o número do dígito verificador será o resultado da diferença entre 11 e o resultado da divisão.
Natureza da Operação
1 - Clique em sistema e após selecione operação
2 - Na tela de operação, clique em incluir
3 - Na tela de cadastro de operação na aba de tributação podemos alterar a natureza da operação

Parâmetros da Natureza da operação:
-
5102 – Venda Dentro do Estado.
-
6102 – Venda Fora do Estado.
-
5929 – Copia Cupom – Dentro Estado.
-
6929 – Copia Cupom – Fora do Estado.
-
5403 – Venda dentro do Estado – ST.
-
6403 – Venda fora do Estado – ST.
-
1102 – Compra para Comercialização.
-
2102 – Compra para Comercialização.
-
1403 – Compra para Comercialização – ST.
-
2403 – Compra para Comercialização – ST.
-
5949 – Outra saída de mercadoria.
-
6949 – Outra saída de mercadoria.
-
1949 – Outras entradas de mercadoria.
-
2949 – Outras entradas de mercadoria.
Código Fiscal de Operações e Prestações (CFOP)
1 - Clique em sistema e após selecione operação
2 - Na tela de operação, clique em incluir
3 - Na tela de cadastro de operação na aba de tributação e podemos alterar o CFOP

Ao emitir a nota fiscal, o CFOP utilizado define a operação: remessa para conserto, devolução de compras, devolução de vendas, compra de mercadorias para revenda, entre outros.
É muito importante a atenção na operação que será realizada, pois ela define a tributação do documento fiscal. Por exemplo, uma operação de venda possui tributação distinta de uma operação de remessa de demonstração, assim como são códigos de operações – CFOP – diferentes para cada uma delas.
Como exemplo, podemos citar a emissão de uma nota fiscal efetuada por um comércio. Ao emitir um documento fiscal de uma venda de mercadoria identifica a operação com um CFOP distinto ao de fabricante do produto.
A operação pode ter a característica de Entrada ou Saída no estabelecimento.
- Para a operação de entrada, o início do CFOP : 1, 2 ou 3.
- Para a operação de saída, o início do CFOP : 5, 6 ou 7.
É importante ressaltar que os responsáveis pela emissão dos documentos devem parametrizar a emissão das notas fiscais em conformidade com a operação que será realizada, considerando tanto a aplicação do CFOP correto quanto tributações.
Vamos a um exemplo prático:
- Vendedor/ Remetente: Indústria
- Adquirente/ Destinatário: Comércio
- Operação: Venda de Mercadoria
- Estabelecimento/ Entrega: Emitente/ Destinatário: São Paulo/SP
- Tributação da mercadoria: Tributado Integralmente
|
CFOP |
DESCRIÇÃO |
APLICAÇÃO |
|
1.000 |
ENTRADAS OU AQUISIÇÕES DE SERVIÇOS DO ESTADO |
Classificam-se, neste grupo, as operações ou prestações em que o estabelecimento remetente esteja localizado na mesma unidade da Federação do destinatário |
|
1.100 |
COMPRAS PARA INDUSTRIALIZAÇÃO, PRODUÇÃO RURAL, COMERCIALIZAÇÃO OU PRESTAÇÃO DE SERVIÇOS |
(NR Ajuste SINIEF 05/2005) (DECRETO Nº 28.868, DE 31/01/2006) (Dec. 28.868/2006 – Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005) |
|
1.101 |
Compra para industrialização ou produção rural (NR Ajuste SINIEF 05/2005) (Decreto 28.868/2006) |
Compra de mercadoria a ser utilizada em processo de industrialização ou produção rural, bem como a entrada de mercadoria em estabelecimento industrial ou produtor rural de cooperativa recebida de seus cooperados ou de estabelecimento de outra cooperativa. (DECRETO Nº 28.868, DE 31/01/2006-– Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005). |
|
1.102 |
Compra para comercialização |
Classificam-se neste código as compras de mercadorias a serem comercializadas. Também serão classificadas neste código as entradas de mercadorias em estabelecimento comercial de cooperativa recebidas de seus cooperados ou de estabelecimento de outra cooperativa. |
|
1.111 |
Compra para industrialização de mercadoria recebida anteriormente em consignação industrial |
Classificam-se neste código as compras efetivas de mercadorias a serem utilizadas em processo de industrialização, recebidas anteriormente a título de consignação industrial. |
|
1.113 |
Compra para comercialização, de mercadoria recebida anteriormente em consignação mercantil |
Classificam-se neste código as compras efetivas de mercadorias recebidas anteriormente a título de consignação mercantil. |
|
1.116 |
Compra para industrialização ou produção rural originada de encomenda para recebimento futuro (NR Ajuste SINIEF 05/2005) (Decreto 28.868/2006) |
Compra de mercadoria, a ser utilizada em processo de industrialização ou produção rural, quando da entrada real da mercadoria, cuja aquisição tenha sido classificada no código “1.922 – Lançamento efetuado a título de simples faturamento decorrente de compra para recebimento futuro”. (DECRETO Nº 28.868, DE 31/01/2006-– Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005). |
|
1.117 |
Compra para comercialização originada de encomenda para recebimento futuro |
Classificam-se neste código as compras de mercadorias a serem comercializadas, quando da entrada real da mercadoria, cuja aquisição tenha sido classificada no código 1.922 - Lançamento efetuado a título de simples faturamento decorrente de compra para recebimento futuro. |
|
1.118 |
Compra de mercadoria para comercialização pelo adquirente originário, entregue pelo vendedor remetente ao destinatário, em venda à ordem. |
Classificam-se neste código as compras de mercadorias já comercializadas, que, sem transitar pelo estabelecimento do adquirente originário, sejam entregues pelo vendedor remetente diretamente ao destinatário, em operação de venda à ordem, cuja venda seja classificada, pelo adquirente originário, no código 5.120 - Venda de mercadoria adquirida ou recebida de terceiros entregue ao destinatário pelo vendedor remetente, em venda à ordem. |
|
1.120 |
Compra para industrialização, em venda à ordem, já recebida do vendedor remetente |
Classificam-se neste código as compras de mercadorias a serem utilizadas em processo de industrialização, em vendas à ordem, já recebidas do vendedor remetente, por ordem do adquirente originário. |
|
1.121 |
Compra para comercialização, em venda à ordem, já recebida do vendedor remetente |
Classificam-se neste código as compras de mercadorias a serem comercializadas, em vendas à ordem, já recebidas do vendedor remetente por ordem do adquirente originário. |
|
1.122 |
Compra para industrialização em que a mercadoria foi remetida pelo fornecedor ao industrializador sem transitar pelo estabelecimento adquirente |
Classificam-se neste código as compras de mercadorias a serem utilizadas em processo de industrialização, remetidas pelo fornecedor para o industrializador sem que a mercadoria tenha transitado pelo estabelecimento do adquirente. |
|
1.124 |
Industrialização efetuada por outra empresa |
Classificam-se neste código as entradas de mercadorias industrializadas por terceiros, compreendendo os valores referentes aos serviços prestados e os das mercadorias de propriedade do industrializador empregadas no processo industrial. Quando a industrialização efetuada se referir a bens do ativo imobilizado ou de mercadorias para uso ou consumo do estabelecimento encomendante, a entrada deverá ser classificada nos códigos 1.551 - Compra de bem para o ativo imobilizado ou 1.556 - Compra de material para uso ou consumo. |
|
1.125 |
Industrialização efetuada por outra empresa quando a mercadoria remetida para utilização no processo de industrialização não transitou pelo estabelecimento adquirente da mercadoria |
Classificam-se neste código as entradas de mercadorias industrializadas por outras empresas, em que as mercadorias remetidas para utilização no processo de industrialização não transitaram pelo estabelecimento do adquirente das mercadorias, compreendendo os valores referentes aos serviços prestados e os das mercadorias de propriedade do industrializador empregadas no processo industrial. Quando a industrialização efetuada se referir a bens do ativo imobilizado ou de mercadorias para uso ou consumo do estabelecimento encomendante, a entrada deverá ser classificada nos códigos 1.551 - Compra de bem para o ativo imobilizado ou 1.556 - Compra de material para uso ou consumo. |
|
1.126 |
Compra para utilização na prestação de serviço sujeita ao ICMS (AJUSTE SINIEF 4, DE 9 DE JULHO DE 2010) - DECRETO 36.465/2011 |
Classificam-se neste código as entradas de mercadorias a serem utilizadas nas prestações de serviços sujeitas ao ICMS. (AJUSTE SINIEF 4, DE 9 DE JULHO DE 2010) efeitos a partir de 1º de janeiro de 2011- DECRETO 36.465/2011 |
|
1.128 |
Compra para utilização na prestação de serviço sujeita ao ISSQN(AJUSTE SINIEF 4, DE 9 DE JULHO DE 2010) efeitos a partir de 1º de janeiro de 2011- DECRETO 36.465/2011 |
Classificam-se neste código as entradas de mercadorias a serem utilizadas nas prestações de serviços sujeitas ao ISSQN. (AJUSTE SINIEF 4, DE 9 DE JULHO DE 2010) efeitos a partir de 1º de janeiro de 2011 - DECRETO 36.465/2011. |
|
1.150 |
TRANSFERÊNCIAS PARA INDUSTRIALIZAÇÃO, PRODUÇÃO RURAL, COMERCIALIZAÇÃO OU PRESTAÇÃO DE SERVIÇOS (NR Ajuste SINIEF 05/2005) (Decreto 28.868/2006) |
(DECRETO Nº 28.868, DE 31/01/2006-– Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005). |
|
1.151 |
Transferência para industrialização ou produção rural (NR Ajuste SINIEF 05/2005) (Decreto 28.868/2006) |
Entrada de mercadoria recebida, em transferência de outro estabelecimento da mesma empresa, para ser utilizada em processo de industrialização ou produção rural. (DECRETO Nº 28.868, DE 31/01/2006-– Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005). |
|
1.152 |
Transferência para comercialização |
Classificam-se neste código as entradas de mercadorias recebidas em transferência de outro estabelecimento da mesma empresa, para serem comercializadas. |
|
1.153 |
Transferência de energia elétrica para distribuição |
Classificam-se neste código as entradas de energia elétrica recebida em transferência de outro estabelecimento da mesma empresa, para distribuição. |
|
1.154 |
Transferência para utilização na prestação de serviço |
Classificam-se neste código as entradas de mercadorias recebidas em transferência de outro estabelecimento da mesma empresa, para serem utilizadas nas prestações de serviços. |
|
1.200 |
DEVOLUÇÕES DE VENDAS DE PRODUÇÃO DO ESTABELECIMENTO, DE PRODUTOS DE TERCEIROS OU ANULAÇÕES DE VALORES |
|
|
1.201 |
Devolução de venda de produção do estabelecimento |
Devolução de venda de produto industrializado ou produzido pelo estabelecimento, cuja saída tenha sido classificada como "Venda de produção do estabelecimento". (NR Ajuste SINIEF 05/2005) (Decreto 28.868/2006) (DECRETO Nº 28.868, DE 31/01/2006-– Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005). |
|
1.202 |
Devolução de venda de mercadoria adquirida ou recebida de terceiros |
Classificam-se neste código as devoluções de vendas de mercadorias adquiridas ou recebidas de terceiros, que não tenham sido objeto de industrialização no estabelecimento, cujas saídas tenham sido classificadas como Venda de mercadoria adquirida ou recebida de terceiros. |
|
1.203 |
Devolução de venda de produção do estabelecimento, destinada à Zona Franca de Manaus ou Áreas de Livre Comércio |
Devolução de venda de produto industrializado ou produzido pelo estabelecimento, cuja saída tenha sido classificada no código "5.109 – Venda de produção do estabelecimento destinada à Zona Franca de Manaus ou Áreas de Livre Comércio". (NR Ajuste SINIEF 05/2005) (Decreto 28.868/2006) (DECRETO Nº 28.868, DE 31/01/2006-– Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005). |
|
1.204 |
Devolução de venda de mercadoria adquirida ou recebida de terceiros, destinada à Zona Franca de Manaus ou Áreas de Livre Comércio |
Classificam-se neste código as devoluções de vendas de mercadorias adquiridas ou recebidas de terceiros, cujas saídas foram classificadas no código 5.110 - Venda de mercadoria adquirida ou recebida de terceiros, destinada à Zona Franca de Manaus ou Áreas de Livre Comércio. |
|
1.205 |
Anulação de valor relativo à prestação de serviço de comunicação |
Classificam-se neste código as anulações correspondentes a valores faturados indevidamente, decorrentes de prestações de serviços de comunicação. |
|
1.206 |
Anulação de valor relativo à prestação de serviço de transporte |
Classificam-se neste código as anulações correspondentes a valores faturados indevidamente, decorrentes de prestações de serviços de transporte. |
|
1.207 |
Anulação de valor relativo à venda de energia elétrica |
Classificam-se neste código as anulações correspondentes a valores faturados indevidamente, decorrentes de venda de energia elétrica. |
|
1.208 |
Devolução de produção do estabelecimento, remetida em transferência |
Devolução de produto industrializado ou produzido pelo estabelecimento transferido para outro estabelecimento da mesma empresa. (NR Ajuste SINIEF 05/2005) (Decreto 28.868/2006) (DECRETO Nº 28.868, DE 31/01/2006-– Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005). |
|
1.209 |
Devolução de mercadoria adquirida ou recebida de terceiros, remetida em transferência |
Classificam-se neste código as devoluções de mercadorias adquiridas ou recebidas de terceiros, transferidas para outros estabelecimentos da mesma empresa. |
|
1.250 |
COMPRAS DE ENERGIA ELÉTRICA |
|
|
1.251 |
Compra de energia elétrica para distribuição ou comercialização |
Classificam-se neste código as compras de energia elétrica utilizada em sistema de distribuição ou comercialização. Também serão classificadas neste código as compras de energia elétrica por cooperativas para distribuição aos seus cooperados. |
|
1.252 |
Compra de energia elétrica por estabelecimento industrial |
Classificam-se neste código as compras de energia elétrica utilizada no processo de industrialização. Também serão classificadas neste código as compras de energia elétrica utilizada por estabelecimento industrial de cooperativa. |
|
1.253 |
Compra de energia elétrica por estabelecimento comercial |
Classificam-se neste código as compras de energia elétrica utilizada por estabelecimento comercial. Também serão classificadas neste código as compras de energia elétrica utilizada por estabelecimento comercial de cooperativa. |
|
1.254 |
Compra de energia elétrica por estabelecimento prestador de serviço de transporte |
Classificam-se neste código as compras de energia elétrica utilizada por estabelecimento prestador de serviços de transporte. |
|
1.255 |
Compra de energia elétrica por estabelecimento prestador de serviço de comunicação |
Classificam-se neste código as compras de energia elétrica utilizada por estabelecimento prestador de serviços de comunicação. |
|
1.256 |
Compra de energia elétrica por estabelecimento de produtor rural |
Classificam-se neste código as compras de energia elétrica utilizada por estabelecimento de produtor rural. |
|
1.257 |
Compra de energia elétrica para consumo por demanda contratada |
Classificam-se neste código as compras de energia elétrica para consumo por demanda contratada, que prevalecerá sobre os demais códigos deste subgrupo. |
|
1.300 |
AQUISIÇÕES DE SERVIÇOS DE COMUNICAÇÃO |
|
|
1.301 |
Aquisição de serviço de comunicação para execução de serviço da mesma natureza |
Classificam-se neste código as aquisições de serviços de comunicação utilizados nas prestações de serviços da mesma natureza. |
|
1.302 |
Aquisição de serviço de comunicação por estabelecimento industrial |
Classificam-se neste código as aquisições de serviços de comunicação utilizados por estabelecimento industrial. Também serão classificadas neste código as aquisições de serviços de comunicação utilizados por estabelecimento industrial de cooperativa. |
|
1.303 |
Aquisição de serviço de comunicação por estabelecimento comercial |
Classificam-se neste código as aquisições de serviços de comunicação utilizados por estabelecimento comercial. Também serão classificadas neste código as aquisições de serviços de comunicação utilizados por estabelecimento comercial de cooperativa. |
|
1.304 |
Aquisição de serviço de comunicação por estabelecimento de prestador de serviço de transporte |
Classificam-se neste código as aquisições de serviços de comunicação utilizados por estabelecimento prestador de serviço de transporte. |
|
1.305 |
Aquisição de serviço de comunicação por estabelecimento de geradora ou de distribuidora de energia elétrica |
Classificam-se neste código as aquisições de serviços de comunicação utilizados por estabelecimento de geradora ou de distribuidora de energia elétrica. |
|
1.306 |
Aquisição de serviço de comunicação por estabelecimento de produtor rural |
Classificam-se neste código as aquisições de serviços de comunicação utilizados por estabelecimento de produtor rural. |
|
1.350 |
AQUISIÇÕES DE SERVIÇOS DE TRANSPORTE |
|
|
1.351 |
Aquisição de serviço de transporte para execução de serviço da mesma natureza |
Classificam-se neste código as aquisições de serviços de transporte utilizados nas prestações de serviços da mesma natureza. |
|
1.352 |
Aquisição de serviço de transporte por estabelecimento industrial |
Classificam-se neste código as aquisições de serviços de transporte utilizados por estabelecimento industrial. Também serão classificadas neste código as aquisições de serviços de transporte utilizados por estabelecimento industrial de cooperativa. |
|
1.353 |
Aquisição de serviço de transporte por estabelecimento comercial |
Classificam-se neste código as aquisições de serviços de transporte utilizados por estabelecimento comercial. Também serão classificadas neste código as aquisições de serviços de transporte utilizados por estabelecimento comercial de cooperativa. |
|
1.354 |
Aquisição de serviço de transporte por estabelecimento de prestador de serviço de comunicação |
Classificam-se neste código as aquisições de serviços de transporte utilizados por estabelecimento prestador de serviços de comunicação. |
|
1.355 |
Aquisição de serviço de transporte por estabelecimento de geradora ou de distribuidora de energia elétrica |
Classificam-se neste código as aquisições de serviços de transporte utilizados por estabelecimento de geradora ou de distribuidora de energia elétrica. |
|
1.356 |
Aquisição de serviço de transporte por estabelecimento de produtor rural |
Classificam-se neste código as aquisições de serviços de transporte utilizados por estabelecimento de produtor rural. |
|
1.360 |
Aquisição de serviço de transporte por contribuinte-substituto em relação ao serviço de transporte (ACR) (Ajuste SINIEF 06/2007- Decreto nº 30.861/2007) –– a partir de 01.01.2008 |
Aquisição de serviço de transporte quando o adquirente for contribuinte-substituto em relação ao imposto incidente na prestação dos serviços |
|
1.400 |
ENTRADAS DE MERCADORIAS SUJEITAS AO REGIME DE SUBSTITUIÇÃO TRIBUTÁRIA |
|
|
1.401 |
Compra para industrialização ou produção rural de mercadoria sujeita ao regime de substituição tributária (NR Ajuste SINIEF 05/2005) (Decreto 28.868/2006) |
Compra de mercadoria sujeita ao regime de substituição tributária, a ser utilizada em processo de industrialização ou produção rural, bem como compra, por estabelecimento industrial ou produtor rural de cooperativa, de mercadoria sujeita ao mencionado regime. (DECRETO Nº 28.868, DE 31/01/2006-– Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005). |
|
1.403 |
Compra para comercialização em operação com mercadoria sujeita ao regime de substituição tributária |
Classificam-se neste código as compras de mercadorias a serem comercializadas, decorrentes de operações com mercadorias sujeitas ao regime de substituição tributária. Também serão classificadas neste código as compras de mercadorias sujeitas ao regime de substituição tributária em estabelecimento comercial de cooperativa. |
|
1.406 |
Compra de bem para o ativo imobilizado cuja mercadoria está sujeita ao regime de substituição tributária |
Classificam-se neste código as compras de bens destinados ao ativo imobilizado do estabelecimento, em operações com mercadorias sujeitas ao regime de substituição tributária. |
|
1.407 |
Compra de mercadoria para uso ou consumo cuja mercadoria está sujeita ao regime de substituição tributária |
Classificam-se neste código as compras de mercadorias destinadas ao uso ou consumo do estabelecimento, em operações com mercadorias sujeitas ao regime de substituição tributária. |
|
1.408 |
Transferência para industrialização ou produção rural de mercadoria sujeita ao regime de substituição tributária (NR Ajuste SINIEF 05/2005) (Decreto 28.868/2006) |
Mercadoria sujeita ao regime de substituição tributária, recebida em transferência de outro estabelecimento da mesma empresa, para ser industrializada ou consumida na produção rural no estabelecimento. (DECRETO Nº 28.868, DE 31/01/2006-– Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005). |
|
1.409 |
Transferência para comercialização em operação com mercadoria sujeita ao regime de substituição tributária |
Classificam-se neste código as mercadorias recebidas em transferência de outro estabelecimento da mesma empresa, para serem comercializadas, decorrentes de operações sujeitas ao regime de substituição tributária. |
|
1.410 |
Devolução de venda de mercadoria, de produção do estabelecimento, sujeita ao regime de substituição tributária |
Devolução de produto industrializado ou produzido pelo estabelecimento, cuja saída tenha sido classificada como "Venda de mercadoria de produção do estabelecimento sujeita ao regime de substituição tributária". (NR Ajuste SINIEF 05/2005) (DECRETO Nº 28.868, DE 31/01/2006-– Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005). |
|
1.411 |
Devolução de venda de mercadoria adquirida ou recebida de terceiros em operação com mercadoria sujeita ao regime de substituição tributária |
Classificam-se neste código as devoluções de vendas de mercadorias adquiridas ou recebidas de terceiros, cujas saídas tenham sido classificadas como Venda de mercadoria adquirida ou recebida de terceiros em operação com mercadoria sujeita ao regime de substituição tributária. |
|
1.414 |
Retorno de mercadoria de produção do estabelecimento, remetida para venda fora do estabelecimento, sujeita ao regime de substituição tributária |
Entrada, em retorno, de produto industrializado ou produzido pelo próprio estabelecimento, remetido para venda fora do estabelecimento, inclusive por meio de veículo, sujeito ao regime de substituição tributária e não comercializado. (NR Ajuste SINIEF 05/2005) (DECRETO Nº 28.868, DE 31/01/2006-– Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005). |
|
1.415 |
Retorno de mercadoria adquirida ou recebida de terceiros, remetida para venda fora do estabelecimento em operação com mercadoria sujeita ao regime de substituição tributária |
Classificam-se neste código as entradas, em retorno, de mercadorias adquiridas ou recebidas de terceiros remetidas para vendas fora do estabelecimento, inclusive por meio de veículos, em operações com mercadorias sujeitas ao regime de substituição tributária, e não comercializadas. |
|
1.450 |
SISTEMAS DE INTEGRAÇÃO |
|
|
1.451 |
Retorno de animal do estabelecimento produtor |
Classificam-se neste código as entradas referentes ao retorno de animais criados pelo produtor no sistema integrado. |
|
1.452 |
Retorno de insumo não utilizado na produção |
Classificam-se neste código o retorno de insumos não utilizados pelo produtor na criação de animais pelo sistema integrado. |
|
1.500 |
ENTRADAS DE MERCADORIAS REMETIDAS PARA FORMAÇÃO DE LOTE OU COM FIM ESPECÍFICO DE EXPORTAÇÃO E EVENTUAIS DEVOLUÇÕES (NR Ajuste SINIEF 09/2005) |
(DECRETO Nº 28.868, DE 31/01/2006—(Dec. 28.868/2006 - a sua aplicação será obrigatória em relação aos fatos geradores ocorridos a partir de 01 de julho de 2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de janeiro a 30 de junho de 2006. |
|
1.501 |
Entrada de mercadoria recebida com fim específico de exportação |
Classificam-se neste código as entradas de mercadorias em estabelecimento de trading company, empresa comercial exportadora ou outro estabelecimento do remetente, com fim específico de exportação. |
|
1.503 |
Entrada decorrente de devolução de produto, de fabricação do estabelecimento, remetido com fim específico de exportação |
Devolução de produto industrializado ou produzido pelo estabelecimento, remetido a "trading company", a empresa comercial exportadora ou a outro estabelecimento do remetente, com fim específico de exportação, cuja saída tenha sido classificada no código "5.501 – Remessa de produção do estabelecimento com fim específico de exportação". (NR Ajuste SINIEF 05/2005) (Dec.28.868/2006 - a sua aplicação será obrigatória em relação aos fatos geradores ocorridos a partir de 01 de julho de 2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de janeiro a 30 de junho de 2006). |
|
1.504 |
Entrada decorrente de devolução de mercadoria remetida com fim específico de exportação, adquirida ou recebida de terceiros |
Devolução de mercadoria, adquirida ou recebida de terceiro, remetida a trading company, a empresa comercial exportadora ou a outro estabelecimento do remetente, com fim específico de exportação, cuja saída tenha sido classificada no código “5.502 - Remessa de mercadoria adquirida ou recebida de terceiros, com fim específico de exportação”. |
|
1.505 |
Entrada decorrente de devolução simbólica de mercadoria remetida para formação de lote de exportação, de produto industrializado ou produzido pelo próprio estabelecimento. |
Devolução simbólica de mercadoria remetida para formação de lote de exportação, cuja saída tenha sido classificada no código "5.504 – Remessa de mercadoria para formação de lote de exportação, de produto industrializado ou produzido pelo próprio estabelecimento". (ACR Ajuste SINIEF 09/2005) (Dec.28.868/2006 - a sua aplicação será obrigatória em relação aos fatos geradores ocorridos a partir de 01 de julho de 2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de janeiro a 30 de junho de 2006). |
|
1.506 |
Entrada decorrente de devolução simbólica de mercadoria, adquirida ou recebida de terceiros, remetida para formação de lote de exportação. |
Devolução simbólica de mercadoria remetida para formação de lote de exportação em armazéns alfandegados, entrepostos aduaneiros ou outros estabelecimentos que venham a ser regulamentados pela legislação tributária de cada Unidade Federada, efetuada pelo estabelecimento depositário, cuja saída tenha sido classificada no código "5.505 – Remessa de mercadoria, adquirida ou recebida de terceiros, para formação de lote de exportação". (ACR Ajuste SINIEF 09/2005) (NR Ajuste SINIEF 05/2005) (Dec.28.868/2006 - a sua aplicação será obrigatória em relação aos fatos geradores ocorridos a partir de 01 de julho de 2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de janeiro a 30 de junho de 2006). |
|
1.550 |
OPERAÇÕES COM BENS DE ATIVO IMOBILIZADO E MATERIAIS PARA USO OU CONSUMO |
|
|
1.551 |
Compra de bem para o ativo imobilizado |
Classificam-se neste código as compras de bens destinados ao ativo imobilizado do estabelecimento. |
|
1.552 |
Transferência de bem do ativo imobilizado |
Classificam-se neste código as entradas de bens destinados ao ativo imobilizado recebidos em transferência de outro estabelecimento da mesma empresa. |
|
1.553 |
Devolução de venda de bem do ativo imobilizado |
Classificam-se neste código as devoluções de vendas de bens do ativo imobilizado, cujas saídas tenham sido classificadas no código 5.551 - Venda de bem do ativo imobilizado. |
|
1.554 |
Retorno de bem do ativo imobilizado remetido para uso fora do estabelecimento |
Classificam-se neste código as entradas por retorno de bens do ativo imobilizado remetidos para uso fora do estabelecimento, cujas saídas tenham sido classificadas no código 5.554 - Remessa de bem do ativo imobilizado para uso fora do estabelecimento. |
|
1.555 |
Entrada de bem do ativo imobilizado de terceiro, remetido para uso no estabelecimento |
Classificam-se neste código as entradas de bens do ativo imobilizado de terceiros, remetidos para uso no estabelecimento. |
|
1.556 |
Compra de material para uso ou consumo |
Classificam-se neste código as compras de mercadorias destinadas ao uso ou consumo do estabelecimento. |
|
1.557 |
Transferência de material para uso ou consumo |
Classificam-se neste código as entradas de materiais para uso ou consumo recebidos em transferência de outro estabelecimento da mesma empresa. |
|
1.600 |
CRÉDITOS E RESSARCIMENTOS DE ICMS |
|
|
1.601 |
Recebimento, por transferência, de crédito de ICMS |
Classificam-se neste código os lançamentos destinados ao registro de créditos de ICMS, recebidos por transferência de outras empresas. |
|
1.602 |
Recebimento, por transferência, de saldo credor do ICMS, de outro estabelecimento da mesma empresa, para compensação de saldo devedor do imposto. |
Lançamento destinado ao registro da transferência de saldo credor do ICMS, recebido de outro estabelecimento da mesma empresa, destinado à compensação do saldo devedor do estabelecimento, inclusive no caso de apuração centralizada do imposto. (NR Ajuste SINIEF 9/2003 – a partir 01.01.2004) (Decreto nº 26.174/2003) |
|
1.603 |
Ressarcimento de ICMS retido por substituição tributária |
Lançamento destinado ao registro de ressarcimento de ICMS retido por substituição tributária à contribuinte substituído, efetuado pelo contribuinte substituto, ou, ainda, quando o ressarcimento for apropriado pelo próprio contribuinte substituído, nas hipóteses previstas na legislação aplicável. |
|
1.604 |
Lançamento do crédito relativo à compra de bem para o ativo imobilizado |
Lançamento destinado ao registro da apropriação de crédito de bem do ativo imobilizado. (Dec.25.068/2003-EFEITOS A PARTIR DE 01.01.2003) |
|
1.605 |
Recebimento, por transferência, de saldo devedor do ICMS de outro estabelecimento da mesma empresa |
Lançamento destinado ao registro da transferência de saldo devedor do ICMS, recebido de outro estabelecimento da mesma empresa, para efetivação da apuração centralizada do imposto. (ACR Ajuste SINIEF 03/2004) (DECRETO Nº 26.810/2004) (a partir de 01.01.2005) |
|
1.650 |
ENTRADAS DE COMBUSTÍVEIS, DERIVADOS OU NÃO DE PETRÓLEO, E LUBRIFICANTES (ACR Ajuste SINIEF 9/2003 - a partir 01.01.2004) |
|
|
1.651 |
Compra de combustível ou lubrificante para industrialização subseqüente |
Compra de combustível ou lubrificante a ser utilizados em processo de industrialização do próprio produto. (ACR Ajuste SINIEF 9/2003 - a partir 01.01.2004) |
|
1.652 |
Compra de combustível ou lubrificante para comercialização |
Compra de combustível ou lubrificante a ser comercializados. (ACR Ajuste SINIEF 9/2003 - a partir 01.01.2004) |
|
1.653 |
Compra de combustível ou lubrificante por consumidor ou usuário final |
Compra de combustível ou lubrificante, a ser consumidos em processo de industrialização de outros produtos, na produção rural, na prestação de serviço ou por usuário final. (NR Ajuste SINIEF 05/2005) (Dec.28.868/2006 - Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005) |
|
1.658 |
Transferência de combustível ou lubrificante para industrialização |
Entrada de combustível ou lubrificante, recebidos em transferência de outro estabelecimento da mesma empresa, para ser utilizados em processo de industrialização do próprio produto.(Decreto 26.174/2003)(efeitos a partir 01.01.2004) |
|
1.659 |
Transferência de combustível ou lubrificante para comercialização |
Entrada de combustível ou lubrificante, recebidos em transferência de outro estabelecimento da mesma empresa, para ser comercializados. .(Decreto 26.174/2003) (efeitos a partir 01.01.2004) |
|
1.660 |
Devolução de venda de combustível ou lubrificante destinados à industrialização subseqüente |
Devolução de venda de combustível ou lubrificante, cuja saída tenha sido classificada como "Venda de combustível ou lubrificante destinados à industrialização subseqüente". (Decreto 26.174/2003)(efeitos a partir 01.01.2004) |
|
1.661 |
Devolução de venda de combustível ou lubrificante destinados à comercialização |
Devolução de venda de combustível ou lubrificante, cuja saída tenha sido classificada como "Venda de combustível ou lubrificante para comercialização".(Decreto 26.174/2003)(efeitos a partir 01.01.2004). |
|
1.662 |
Devolução de venda de combustível ou lubrificante destinados a consumidor ou usuário final |
Devolução de venda de combustível ou lubrificante, cuja saída tenha sido classificada como "Venda de combustível ou lubrificante por consumidor ou usuário final"..(Decreto 26.174/2003)(efeitos a partir 01.01.2004) |
|
1.663 |
Entrada de combustível ou lubrificante para armazenagem |
Entrada de combustível ou lubrificante para armazenagem. .(Decreto 26.174/2003)(efeitos a partir 01.01.2004) |
|
1.664 |
Retorno de combustível ou lubrificante remetidos para armazenagem |
Entrada, ainda que simbólica, por retorno de combustível ou lubrificante, remetidos para armazenagem. .(Decreto 26.174/2003)(efeitos a partir 01.01.2004) |
|
OUTRAS ENTRADAS DE MERCADORIAS OU AQUISIÇÕES DE SERVIÇOS |
||
|
1.901 |
Entrada para industrialização por encomenda |
Classificam-se neste código as entradas de insumos recebidos para industrialização por encomenda de outra empresa ou de outro estabelecimento da mesma empresa. |
|
1.902 |
Retorno de mercadoria remetida para industrialização por encomenda |
Classificam-se neste código o retorno dos insumos remetidos para industrialização por encomenda, incorporados ao produto final pelo estabelecimento industrializador. |
|
1.903 |
Entrada de mercadoria remetida para industrialização e não aplicada no referido processo |
Classificam-se neste código as entradas em devolução de insumos remetidos para industrialização e não aplicados no referido processo. |
|
1.904 |
Retorno de remessa para venda fora do estabelecimento |
Classificam-se neste código as entradas em retorno de mercadorias remetidas para venda fora do estabelecimento, inclusive por meio de veículos, e não comercializadas. |
|
1.905 |
Entrada de mercadoria recebida para depósito em depósito fechado ou armazém geral |
Classificam-se neste código as entradas de mercadorias recebidas para depósito em depósito fechado ou armazém geral. |
|
1.906 |
Retorno de mercadoria remetida para depósito fechado ou armazém geral |
Classificam-se neste código as entradas em retorno de mercadorias remetidas para depósito em depósito fechado ou armazém geral. |
|
1.907 |
Retorno simbólico de mercadoria remetida para depósito fechado ou armazém geral |
Classificam-se neste código as entradas em retorno simbólico de mercadorias remetidas para depósito em depósito fechado ou armazém geral, quando as mercadorias depositadas tenham sido objeto de saída a qualquer título e que não tenham retornado ao estabelecimento depositante. |
|
1.908 |
Entrada de bem por conta de contrato de comodato |
Classificam-se neste código as entradas de bens recebidos em cumprimento de contrato de comodato. |
|
1.909 |
Retorno de bem remetido por conta de contrato de comodato |
Classificam-se neste código as entradas de bens recebidos em devolução após cumprido o contrato de comodato. |
|
1.910 |
Entrada de bonificação, doação ou brinde |
Classificam-se neste código as entradas de mercadorias recebidas a título de bonificação, doação ou brinde. |
|
1.911 |
Entrada de amostra grátis |
Classificam-se neste código as entradas de mercadorias recebidas a título de amostra grátis. |
|
1.912 |
Entrada de mercadoria ou bem recebido para demonstração |
Classificam-se neste código as entradas de mercadorias ou bens recebidos para demonstração. |
|
1.913 |
Retorno de mercadoria ou bem remetido para demonstração |
Classificam-se neste código as entradas em retorno de mercadorias ou bens remetidos para demonstração. |
|
1.914 |
Retorno de mercadoria ou bem remetido para exposição ou feira |
Classificam-se neste código as entradas em retorno de mercadorias ou bens remetidos para exposição ou feira. |
|
1.915 |
Entrada de mercadoria ou bem recebido para conserto ou reparo |
Classificam-se neste código as entradas de mercadorias ou bens recebidos para conserto ou reparo. |
|
1.916 |
Retorno de mercadoria ou bem remetido para conserto ou reparo |
Classificam-se neste código as entradas em retorno de mercadorias ou bens remetidos para conserto ou reparo. |
|
1.917 |
Entrada de mercadoria recebida em consignação mercantil ou industrial |
Classificam-se neste código as entradas de mercadorias recebidas a título de consignação mercantil ou industrial. |
|
1.918 |
Devolução de mercadoria remetida em consignação mercantil ou industrial |
Classificam-se neste código as entradas por devolução de mercadorias remetidas anteriormente a título de consignação mercantil ou industrial. |
|
1.919 |
Devolução simbólica de mercadoria vendida ou utilizada em processo industrial, remetida anteriormente em consignação mercantil ou industrial |
Classificam-se neste código as entradas por devolução simbólica de mercadorias vendidas ou utilizadas em processo industrial, remetidas anteriormente a título de consignação mercantil ou industrial. |
|
1.920 |
Entrada de vasilhame ou sacaria |
Classificam-se neste código as entradas de vasilhame ou sacaria. |
|
1.921 |
Retorno de vasilhame ou sacaria |
Classificam-se neste código as entradas em retorno de vasilhame ou sacaria. |
|
1.922 |
Lançamento efetuado a título de simples faturamento decorrente de compra para recebimento futuro |
Classificam-se neste código os registros efetuados a título de simples faturamento decorrente de compra para recebimento futuro. |
|
1.923 |
Entrada de mercadoria recebida do vendedor remetente, em venda à ordem |
Classificam-se neste código as entradas de mercadorias recebidas do vendedor remetente, em vendas à ordem, cuja compra do adquirente originário, foi classificada nos códigos 1.120 - Compra para industrialização, em venda à ordem, já recebida do vendedor remetente ou 1.121 - Compra para comercialização, em venda à ordem, já recebida do vendedor remetente. |
|
1.924 |
Entrada para industrialização por conta e ordem do adquirente da mercadoria, quando esta não transitar pelo estabelecimento do adquirente |
Classificam-se neste código as entradas de insumos recebidos para serem industrializados por conta e ordem do adquirente, nas hipóteses em que os insumos não tenham transitado pelo estabelecimento do adquirente dos mesmos. |
|
1.925 |
Retorno de mercadoria remetida para industrialização por conta e ordem do adquirente da mercadoria, quando esta não transitar pelo estabelecimento do adquirente |
Classificam-se neste código o retorno dos insumos remetidos por conta e ordem do adquirente, para industrialização e incorporados ao produto final pelo estabelecimento industrializador, nas hipóteses em que os insumos não tenham transitado pelo estabelecimento do adquirente. |
|
1.926 |
Lançamento efetuado a título de reclassificação de mercadoria decorrente de formação de kit ou de sua desagregação |
Classificam-se neste código os registros efetuados a título de reclassificação decorrente de formação de kit de mercadorias ou de sua desagregação. |
|
1.931 |
Lançamento efetuado pelo tomador do serviço de transporte, quando a responsabilidade de retenção do imposto for atribuída ao remetente ou alienante da mercadoria, pelo serviço de transporte realizado por transportador autônomo ou por transportador não-inscrito na Unidade da Federação onde se tenha iniciado o serviço. |
Lançamento efetuado pelo tomador do serviço de transporte realizado por transportador autônomo ou por transportador não-inscrito na Unidade da Federação onde se tenha iniciado o serviço, quando a responsabilidade pela retenção do imposto for atribuída ao remetente ou alienante da mercadoria. (ACR Ajuste SINIEF 03/2004) (DECRETO Nº 26.810/2004))(efeitos a partir 01.01.2005) |
|
1.932 |
Aquisição de serviço de transporte iniciado em Unidade da Federação diversa daquela onde esteja inscrito o prestador |
Aquisição de serviço de transporte que tenha sido iniciado em Unidade da Federação diversa daquela onde o prestador esteja inscrito como contribuinte. (ACR Ajuste SINIEF 03/2004) (DECRETO Nº 26.810/2004) (efeitos a partir 01.01.2005) |
|
1.933 |
Aquisição de serviço tributado pelo Imposto sobre Serviços de Qualquer Natureza (Ajuste SINIEF 06/2005) (NR) |
Aquisição de serviço, cujo imposto é de competência municipal, desde que informado em Nota Fiscal modelo 1 ou 1-A. (NR Ajuste SINIEF 06/2005) (DECRETO Nº 26.868/2006 - efeitos a partir 01.01.2006) |
|
1.934 |
Entrada simbólica de mercadoria recebida para depósito fechado ou armazém geral AJUSTE SINIEF 14, DE 11 DE DEZEMBRO DE 2009( efeitos a partir de 1º de julho de 2010) - DECRETO 36.465/2011 |
Classificam-se neste código as entradas simbólicas de mercadorias recebidas para depósito em depósito fechado ou armazém geral, cuja remessa tenha sido classificada pelo remetente no código "5.934 - Remessa simbólica de mercadoria depositada em armazém geral ou depósito fechado AJUSTE SINIEF 14, DE 11 DE DEZEMBRO DE 2009 (efeitos a partir de 1º de julho de 2010) - DECRETO 36.465/2011 |
|
1.949 |
Outra entrada de mercadoria ou prestação de serviço não especificada |
Classificam-se neste código as outras entradas de mercadorias ou prestações de serviços que não tenham sido especificadas nos códigos anteriores. |
|
2.000 |
ENTRADAS OU AQUISIÇÕES DE SERVIÇOS DE OUTROS ESTADOS |
Classificam-se, neste grupo, as operações ou prestações em que o estabelecimento remetente esteja localizado em unidade da Federação diversa daquela do destinatário |
|
2.100 |
COMPRAS PARA INDUSTRIALIZAÇÃO, PRODUÇÃO RURAL, COMERCIALIZAÇÃO OU PRESTAÇÃO DE SERVIÇOS (NR Ajuste SINIEF 05/2005 (Decreto 28.868/2006) |
(NR Ajuste SINIEF 05/2005) (Dec. 28.868/2006 - Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005) |
|
2.101 |
Compra para industrialização ou produção rural (NR Ajuste SINIEF 05/2005) (Decreto 28.868/2006) |
Compra de mercadoria a ser utilizada em processo de industrialização ou produção rural, bem como a entrada de mercadoria em estabelecimento industrial ou produtor rural de cooperativa, recebida de seus cooperados ou de estabelecimento de outra cooperativa. (NR Ajuste SINIEF 05/2005) (Dec. 28.868/2006 - Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005) |
|
2.102 |
Compra para comercialização |
Classificam-se neste código as compras de mercadorias a serem comercializadas. Também serão classificadas neste código as entradas de mercadorias em estabelecimento comercial de cooperativa recebidas de seus cooperados ou de estabelecimento de outra cooperativa. |
|
2.111 |
Compra para industrialização de mercadoria recebida anteriormente em consignação industrial |
Classificam-se neste código as compras efetivas de mercadorias a serem utilizadas em processo de industrialização, recebidas anteriormente a título de consignação industrial. |
|
2.113 |
Compra para comercialização, de mercadoria recebida anteriormente em consignação mercantil |
Classificam-se neste código as compras efetivas de mercadorias recebidas anteriormente a título de consignação mercantil. |
|
2.116 |
Compra para industrialização ou produção rural originada de encomenda para recebimento futuro (NR Ajuste SINIEF 05/2005) (Decreto 28.868/2006) |
Compra de mercadoria a ser utilizada em processo de industrialização ou produção rural, quando da entrada real da mercadoria, cuja aquisição tenha sido classificada no código "2.922 – Lançamento efetuado a título de simples faturamento decorrente de compra para recebimento futuro". (NR Ajuste SINIEF 05/2005) (Dec. 28.868/2006 - Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005) |
|
2.117 |
Compra para comercialização originada de encomenda para recebimento futuro |
Classificam-se neste código as compras de mercadorias a serem comercializadas, quando da entrada real da mercadoria, cuja aquisição tenha sido classificada no código 2.922 - Lançamento efetuado a título de simples faturamento decorrente de compra para recebimento futuro. |
|
2.118 |
Compra de mercadoria para comercialização pelo adquirente originário, entregue pelo vendedor remetente ao destinatário, em venda à ordem |
Classificam-se neste código as compras de mercadorias já comercializadas, que, sem transitar pelo estabelecimento do adquirente originário, sejam entregues pelo vendedor remetente diretamente ao destinatário, em operação de venda à ordem, cuja venda seja classificada, pelo adquirente originário, no código 6.120 - Venda de mercadoria adquirida ou recebida de terceiros entregue ao destinatário pelo vendedor remetente, em venda à ordem. |
|
2.120 |
Compra para industrialização, em venda à ordem, já recebida do vendedor remetente |
Classificam-se neste código as compras de mercadorias a serem utilizadas em processo de industrialização, em vendas à ordem, já recebidas do vendedor remetente, por ordem do adquirente originário. |
|
2.121 |
Compra para comercialização, em venda à ordem, já recebida do vendedor remetente |
Classificam-se neste código as compras de mercadorias a serem comercializadas, em vendas à ordem, já recebidas do vendedor remetente por ordem do adquirente originário. |
|
2.122 |
Compra para industrialização em que a mercadoria foi remetida pelo fornecedor ao industrializador sem transitar pelo estabelecimento adquirente |
Classificam-se neste código as compras de mercadorias a serem utilizadas em processo de industrialização, remetidas pelo fornecedor para o industrializador sem que a mercadoria tenha transitado pelo estabelecimento do adquirente. |
|
2.124 |
Industrialização efetuada por outra empresa |
Classificam-se neste código as entradas de mercadorias industrializadas por terceiros, compreendendo os valores referentes aos serviços prestados e os das mercadorias de propriedade do industrializador empregadas no processo industrial. Quando a industrialização efetuada se referir a bens do ativo imobilizado ou de mercadorias para uso ou consumo do estabelecimento encomendante, a entrada deverá ser classificada nos códigos 2.551 - Compra de bem para o ativo imobilizado ou 2.556 - Compra de material para uso ou consumo. |
|
2.125 |
Industrialização efetuada por outra empresa quando a mercadoria remetida para utilização no processo de industrialização não transitou pelo estabelecimento adquirente da mercadoria |
Classificam-se neste código as entradas de mercadorias industrializadas por outras empresas, em que as mercadorias remetidas para utilização no processo de industrialização não transitaram pelo estabelecimento do adquirente das mercadorias, compreendendo os valores referentes aos serviços prestados e os das mercadorias de propriedade do industrializador empregadas no processo industrial. Quando a industrialização efetuada se referir a bens do ativo imobilizado ou de mercadorias para uso ou consumo do estabelecimento encomendante, a entrada deverá ser classificada nos códigos 2.551 - Compra de bem para o ativo imobilizado ou 2.556 - Compra de material para uso ou consumo. |
|
2.126 |
Compra para utilização na prestação de serviço sujeita ao ICMS (AJUSTE SINIEF 4, DE 9 DE JULHO DE 2010) - DECRETO 36.465/2011 |
Classificam-se neste código as entradas de mercadorias a serem utilizadas nas prestações de serviços sujeitas ao ICMS (AJUSTE SINIEF 4, DE 9 DE JULHO DE 2010). efeitos a partir de 1º de janeiro de 2011- DECRETO 36.465/2011 |
|
2.128 |
Compra para utilização na prestação de serviço sujeita ao ISSQN(AJUSTE SINIEF 4, DE 9 DE JULHO DE 2010) efeitos a partir de 1º de janeiro de 2011- DECRETO 36.465/2011 |
Classificam-se neste código as entradas de mercadorias a serem utilizadas nas prestações de serviços sujeitas ao ISSQN. (AJUSTE SINIEF 4, DE 9 DE JULHO DE 2010) efeitos a partir de 1º de janeiro de 2011- DECRETO 36.465/2011 |
|
TRANSFERÊNCIAS PARA INDUSTRIALIZAÇÃO, PRODUÇÃO RURAL, COMERCIALIZAÇÃO OU PRESTAÇÃO DE SERVIÇOS (NR Ajuste SINIEF 05/2005) (Decreto 28.868/2006) |
(NR Ajuste SINIEF 05/2005) (Dec. 28.868/2006 - Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005) |
|
|
2.151 |
Transferência para industrialização ou produção rural (NR Ajuste SINIEF 05/2005) (Decreto 28.868/2006) |
Entrada de mercadoria, recebida em transferência de outro estabelecimento da mesma empresa, para ser utilizada em processo de industrialização ou produção rural. (NR Ajuste SINIEF 05/2005) (Dec. 28.868/2006 - Efeitos a partir de 01/01/2006, ficando facultada ao contribuinte a sua adoção para fatos geradores ocorridos no período de 01 de novembro a 31 de dezembro de 2005) |
|
2.152 |
Transferência para comercialização |
Classificam-se neste código as entradas de mercadorias recebidas em transferência de outro estabelecimento da mesma empresa, para serem comercializadas. |
Preencher Marca na NF-e
1 - Clique em produto, após selecione produto

2 - Na tela de Produto, clique em incluir ou incluir formulário

3 - Na tela de cadastro de produto em incluir formulário, podemos preencher o campo Marca

NCM (Nomenclatura Comum do Mercosul)
1 - Para preencher o campo NCM, primeiro clicamos em produto
2 - Na tela de Produto, clique em incluir

3 - Na tela de cadastro de produto na sessão de tributação e podemos preencher NCM

A NCM é um código estabelecido pelo governo brasileiro para identificar e controlar mercadorias importadas ou compradas no Brasil, para então, serem tributadas nas transações.
O código é adotado pelos países membros do Mercosul desde janeiro de 1995, e trata-se de um número de 8 dígitos que deve constar em toda documentação legal, seja notas fiscais ou livros legais. Só assim a mercadoria pode ser classificada de acordo com os regulamentos do Mercosul. Os 6 primeiros dígitos representam a classificação SH (Sistema Harmonizado), que é um método internacional de classificação de mercadorias que contém uma estrutura de códigos com a descrição de características específicas dos produtos. E os outros 2 últimos são parte de especificações do próprio Mercosul.
No Brasil, o órgão responsável é a Secretaria da Receita Federal que desde 2000 monitora mercadorias brasileiras. Se a NCM não for preenchida corretamente pode gerar uma série de problemas e multas que, além de atrasar contribuintes e usuários, também pode causar a perda de benefícios fiscais ou a aplicação da substituição tributária, redução e isenção, que o Fisco Estadual concede após a correta identificação da NCM.
Protocolo de autorização de uso
O Protocolo de Autorização de Uso, no contexto da Nota Fiscal Eletrônica (NF-e), é um recibo digital emitido pela Secretaria da Fazenda Estadual (SEFAZ) que atesta a validação formal da NF-e e autoriza sua emissão.
Este Protocolo serve como uma garantia de que a NF-e está em conformidade com as regras fiscais antes mesmo de ser impressa ou emitida. Isso ajuda a combater fraudes e garantir a segurança das transações comerciais.
Para entender melhor o papel do Protocolo de Autorização de Uso, vamos detalhar o processo de emissão da NF-e:
- Emissão da NF-e: O emissor da NF-e cria o arquivo XML da nota fiscal e o assina digitalmente.
- Envio para a SEFAZ: O arquivo XML da NF-e é enviado para a SEFAZ do estado do emissor via internet.
- Validação pela SEFAZ: A SEFAZ verifica se a NF-e está em conformidade com as regras fiscais, como numeração, assinatura digital, dados do emitente e destinatário, etc.
- Emissão do Protocolo de Autorização de Uso: Se a NF-e estiver correta, a SEFAZ emite esse Protocolo, que é um arquivo XML com um número único de protocolo e outras informações sobre a NF-e.
- Retorno do Protocolo de Autorização de Uso para o emissor: O Protocolo é enviado de volta para o emissor da NF-e.
- Emissão da DANF-e: Com o Protocolo em mãos, o emissor pode gerar a DANF-e (Documento Auxiliar da Nota Fiscal Eletrônica), que é a versão impressa da NF-e.
O Protocolo é obrigatório para a emissão da DANF-e e para o trânsito da mercadoria. Sem o mesmo, a NF-e não é válida e a mercadoria não pode ser transportada legalmente.
Em resumo, o Protocolo de Autorização de Uso é um componente crucial da Nota Fiscal Eletrônica que garante a segurança, confiabilidade e legalidade das transações comerciais.
Aqui estão alguns pontos importantes sobre o Protocolo de Autorização de Uso:
- É um documento digital e não precisa ser impresso.
- Fica armazenado eletronicamente pelo emissor da NF-e.
- Pode ser consultado pela SEFAZ e por outros órgãos fiscalizadores.
- É importante guardar o Protocolo de Autorização de Uso junto com a NF-e para fins fiscais.
Inscrição Estadual
1- Para preencher o campo de Inscrição estadual, primeiro selecionar Parceiro em seguida o módulo parceiro
2 - Na tela de parceiro, selecionamos incluir
3 - Na tela de cadastro de parceiro, selecionamos a aba Dados fiscais e preenchemos o campo I.E

Seção de Emissor da Nota Fiscal:
Esta seção contém os dados de identificação do emissor da Nota Fiscal. No sistema, estes dados são armazenados no cadastro do parceiro. Ao criar uma Nota Fiscal, o primeiro passo é selecionar a entidade emissora, dentre as cadastradas no sistema. Para a entidade selecionada, é necessário que os campos de inscrição estadual estejam preenchidos, assim como os do destinatário.
A Inscrição Estadual é um número, composto por 9 dígitos, que formaliza quem comercializa produtos físicos e necessita emitir a Nota Fiscal de Venda ou de Produto (NF-e).
A IE serve para o recolhimento do ICMS - Imposto sobre Circulação de Mercadorias e Serviços. Ao abrir um negócio, quando necessário, o empreendedor recebe esse número, que é bem parecido com o CNPJ, e se regulariza perante à Receita Federal.
A responsabilidade desse registro é de cada estado. Portanto, as exigências podem ser diferentes em determinados locais, já que cada um possui uma legislação de ICMS. Você precisa solicitar a sua Inscrição Estadual onde a sua empresa estiver sediada.
Independentemente do estado, a IE tem sempre 9 números, que significam:
- Os 2 primeiros indicam o estado de cadastro;
- Os 6 seguintes são os números da inscrição de cada empresa;
- O último dígito é o verificador ou dígito de controle.
- Acesse o site do Sintegra, órgão responsável pelas informações sobre operações interestaduais com mercadorias e serviços;
- Selecione o estado em que a sua empresa está sediada no mapa do Brasil:

- a próxima página mostrará o painel da Sefaz escolhida, perguntando alguns dados (CNPJ e Captcha). Veja o exemplo de São Paulo abaixo (clique na imagem para ampliá-la):

- basta informar os dados para consultar a inscrição estadual desejada:

Inscrição municipal
1- Para preencher o campo de Inscrição municipal, primeiro selecionar Parceiro em seguida o módulo parceiro
2 - Na tela de parceiro, selecionamos incluir
3 - Na tela de cadastro de parceiro, selecionamos a aba Dados fiscais e preenchemos o campo I.M

Seção de Emissor da Nota Fiscal:
Esta seção contém os dados de identificação do emissor da Nota Fiscal. No sistema, estes dados são armazenados no cadastro do parceiro. Ao criar uma Nota Fiscal, o primeiro passo é selecionar a entidade emissora, dentre as cadastradas no sistema. Para a entidade selecionada, é necessário que os campos de inscrição estadual estejam preenchidos, assim como os do destinatário.
A Inscrição Municipal é o registro do CNPJ na Prefeitura onde o profissional ou a empresa irá atuar. Serve como uma identificação cadastral no município, ou seja, é o domicílio fiscal do seu negócio. Ainda, ela está ligada ao Imposto sobre Prestação de Serviços (ISS).
A prefeitura fornecerá um número da Inscrição Municipal, que será o primeiro passo para que sua empresa consiga o alvará de funcionamento. Além disso, esse número deve ser exibido onde você atua de forma que todos possam vê-lo.
O registro também pode ser conhecido de outras formas: cadastro mobiliário, CCM (Cadastro do Contribuinte Mobiliário), Alvará e Inscrição Municipal. O termo mais utilizado vai depender da aplicação e da localização da sua empresa.
CNPJ / CPF
1- Para preencher o campo de CNPJ / CPF, primeiro selecionar Parceiro em seguida o módulo parceiro
2 - Na tela de parceiro, selecionamos incluir
3 - Na tela de cadastro de parceiro, selecionamos a aba Dados pessoais e preenchemos o campo CNPJ / CPF

Nome/razão social e CNPJ/CPF destinatário/remetente
1- Para preencher os campos de Nome/razão social e CNPJ/CPF , primeiro selecionar Parceiro em seguida o módulo parceiro
2 - Na tela de parceiro, selecionamos incluir
3 - Na tela de cadastro de parceiro, selecionamos a aba dados pessoais temos acesso ao Nome/razão social e CNPJ/CPF

Endereço, CEP, Bairro, UF e Município destinatário/remetente
1- Para preencher os campos de Endereço, CEP, Bairro e Município primeiro selecionar Parceiro em seguida o módulo parceiro
2 - Na tela de parceiro, selecionamos incluir
3 - Na tela de cadastro de parceiro, selecionamos a aba Endereço temos acesso ao Endereço, CEP, Bairro, UF, Número do endereço e Município

Informações complementares
1- Para preencher o campo de Informações complementares, primeiro clicamos em estoque e depois NF-e

2 - Na tela do NF-e, clicamos em incluir

3 - Na tela de nota fiscal eletrônica, preenchemos na aba cabeçalho o campo de Observação

Fatura/Duplicata
1- Para gerar mais uma fatura/duplicata temos que selecionar na aba de NF-e uma nova data, primeiro selecionamos o módulo estoque e clicamos na Nf-e

2 - Clique em incluir
3 - Na aba de pagamento, selecionamos a data que irá gerar o vencimento da duplicata/fatura

Descrição do produto/Serviço
1 - Clique em produto, após selecione produto
2 - Na tela de Produto, clique em incluir ou incluir formulário
3 - Na tela de cadastro de produto em incluir formulário, podemos preencher o campo de descrição

Código de Situação Tributária (O/CST)
1 - Clique em sistema e após selecione operação
2 - Na tela de operação, clique em incluir
3 - Na tela de cadastro de operação na aba de tributação e podemos preencher O/CST, nos campos Origem, e no campo Situação tributária ICMS
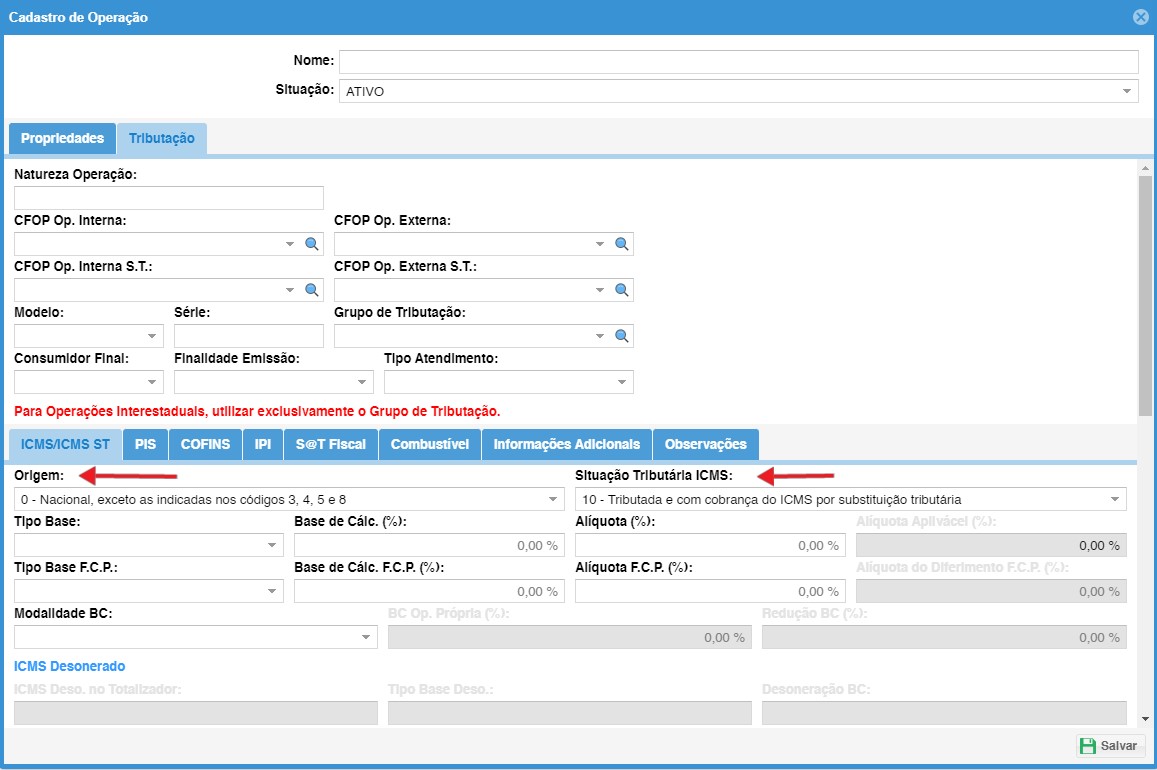
O Código de Situação Tributária (CST) é um sistema de identificação numérica utilizado para classificar as diferentes situações fiscais das operações sujeitas ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS). O CST é utilizado para indicar a forma de tributação de uma operação, levando em consideração aspectos como a natureza da mercadoria, a localização das partes envolvidas e a legislação tributária aplicável.
O que compõe o código CST?
Código de Situação Tributária é um código de três dígitos que determina a tributação (referente ao ICMS) do produto, onde são classificados, unindo 1 dígito da tabela A com 2 dígitos da tabela B:
|
TABELA A - ORIGEM DA MERCADORIA OU SERVIÇO |
|
|
0 |
Nacional, exceto as indicadas nos códigos 3 a 5 |
|
1 |
Estrangeira - Importação direta, exceto a indicada no código 6 |
|
2 |
Estrangeira - Adquirida no mercado interno, exceto a indicada no código 7 |
|
3 |
Nacional, mercadoria ou bem com Conteúdo de Importação superior a 40% |
|
4 |
Nacional, cuja produção tenha sido feita em conformidade com os processos produtivos básicos de que tratam o Decreto-Lei nº 288/1967 , e as Leis nºs 8 248/1991, 8.387/1991, 10.176/2001 e 11.484/2007 |
|
5 |
Nacional, mercadoria ou bem com Conteúdo de Importação inferior ou igual a 40% |
|
6 |
Estrangeira - Importação direta, sem similar nacional, constante em lista de Resolução Camex e gás natural |
|
7 |
Estrangeira - Adquirida no mercado interno, sem similar nacional, constante em lista de Resolução Camex e gás natural |
|
TABELA B - TRIBUTAÇÃO PELO ICMS |
|
|
00 |
Tributada integralmente |
|
10 |
Tributada e com cobrança do ICMS por substituição tributária |
|
20 |
Com redução de base de cálculo |
|
30 |
Isenta ou não tributada e com cobrança do ICMS por substituição tributária |
|
40 |
Isenta |
|
41 |
Não tributada |
|
50 |
Suspensão |
|
51 |
Diferimento |
|
60 |
ICMS cobrado anteriormente por substituição tributária |
|
70 |
Com redução de base de cálculo e cobrança do ICMS por substituição tributária |
|
90 |
Outras |
Importância do CST no ICMS
O ICMS é um imposto estadual que incide sobre a circulação de mercadorias e serviços. O CST desempenha um papel fundamental na correta aplicação e cobrança desse imposto, uma vez que determina a alíquota, a base de cálculo e as possíveis isenções, reduções ou diferimentos aplicáveis a cada operação. O conhecimento e a correta utilização do CST são essenciais para garantir o cumprimento das obrigações fiscais, evitar erros na emissão de documentos fiscais e mitigar riscos de autuações e penalidades.
Composição numérica do CST
O CST é composto por três dígitos, formando um código numérico. Cada dígito possui um significado específico e é utilizado para classificar a situação tributária da operação. A combinação dos três dígitos resulta em um CST único para cada situação fiscal.
Classificação dos Códigos de Situação Tributária
São classificados em categorias e subcategorias, de acordo com as diferentes situações tributárias aplicáveis ao ICMS. Cada categoria e subcategoria representa uma forma de tributação específica, indicando se a operação é tributada, isenta, com redução de base de cálculo, ou se há suspensão ou diferimento do imposto, entre outras possibilidades.
Significado dos dígitos do CST
Cada dígito do CST tem um significado específico. O primeiro dígito indica a origem da operação (interna ou interestadual), o segundo dígito representa a tributação do ICMS na operação e o terceiro dígito traz informações adicionais sobre a forma de tributação. Combinando esses três dígitos, é possível identificar de maneira precisa a situação tributária da operação.
Descrições dos Códigos CST
As operações internas referem-se às transações que ocorrem dentro do mesmo estado. No contexto do ICMS, existem diferentes CSTs que são utilizados para classificar essas operações e indicar a situação tributária específica. A seguir, serão apresentados alguns dos principais CSTs utilizados para operações internas:
CST 00 - Tributada integralmente
O CST 00 é utilizado quando a operação é tributada integralmente pelo ICMS, ou seja, não há isenções, reduções de base de cálculo ou qualquer outra forma de benefício fiscal que afete o valor do imposto a ser pago.
CST 10 - Tributada e com cobrança do ICMS por substituição tributária
O CST 10 é aplicado quando a operação é tributada pelo ICMS, porém a responsabilidade pelo recolhimento do imposto é atribuída ao substituto tributário, que é um terceiro envolvido na cadeia de circulação da mercadoria. Nesse caso, o substituto tributário é responsável por recolher o ICMS devido em nome dos demais contribuintes envolvidos na operação.
CST 20 - Com redução de base de cálculo
O CST 20 é utilizado quando a operação é tributada pelo ICMS, mas possui uma redução na base de cálculo do imposto. Essa redução pode ser concedida por determinação legal ou por benefício fiscal específico, resultando em um valor menor de ICMS a ser pago.
CST 30 - Isenta ou não tributada e com cobrança do ICMS por substituição tributária
O CST 30 é aplicado quando a operação é isenta ou não tributada pelo ICMS, mas mesmo assim há a cobrança do imposto por meio da substituição tributária. Nesse caso, o substituto tributário é responsável por recolher o ICMS devido em nome dos demais contribuintes envolvidos na operação isenta.
CST 40 - Isenta
O CST 40 é utilizado quando a operação é isenta de ICMS, ou seja, não há a incidência do imposto sobre a operação. Essa isenção pode ser concedida por determinação legal ou por benefício fiscal específico.
CST 41 - Não tributada
O CST 41 é aplicado quando a operação não é tributada pelo ICMS, ou seja, o imposto não incide sobre a operação. Isso ocorre em casos específicos previstos na legislação em que a operação é desonerada do ICMS.
CST 50 - Suspensão
O CST 50 é utilizado quando a operação é suspensa quanto à incidência do ICMS. Isso significa que o imposto é postergado e não é exigido imediatamente na operação, sendo necessário o cumprimento de condições específicas para a efetivação do recolhimento do ICMS.
CST 51 - Diferimento
O CST 51 é aplicado quando o ICMS é diferido na operação. Isso significa que o imposto
Unidade de venda
1 - Clique em produto, após selecione produto
2 - Na tela de Produto, clique em incluir ou incluir formulário
3 - Na tela de cadastro de produto em incluir formulário, podemos preencher o campo Unidade de venda

Valor Unitário
1 - Clique em produto, após selecione produto
2 - Na tela de Produto, clique em incluir ou incluir formulário
3 - Na tela de cadastro de produto em incluir formulário, podemos preencher o campo Valor unitário do produto nos campos Preço venda

PIS/COFINS
1 - Clique em sistema e após selecione operação
2 - Na tela de operação, clique em incluir
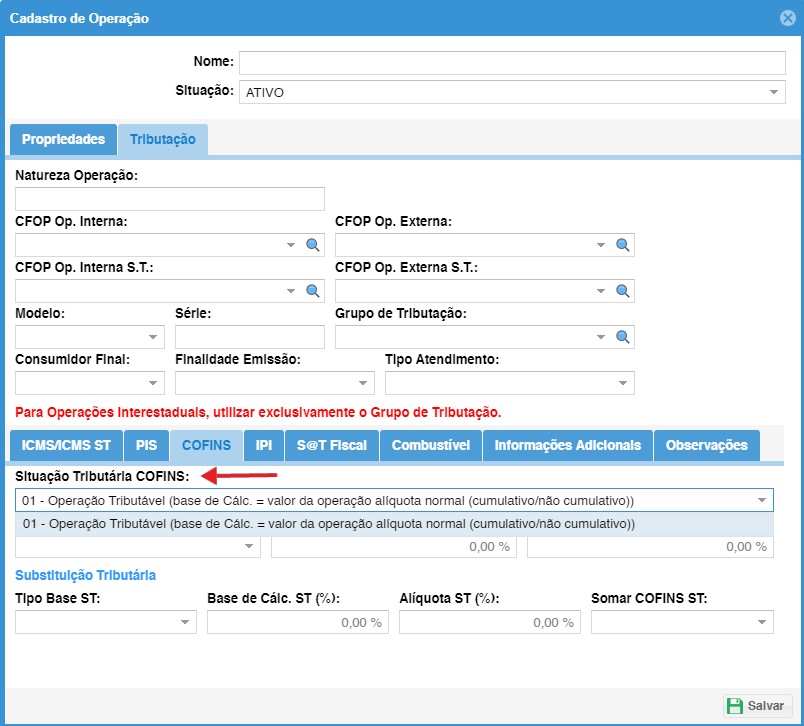
3 - Na tela de cadastro de operação na aba de PIS, podemos preencher o campo Situação tributária PIS
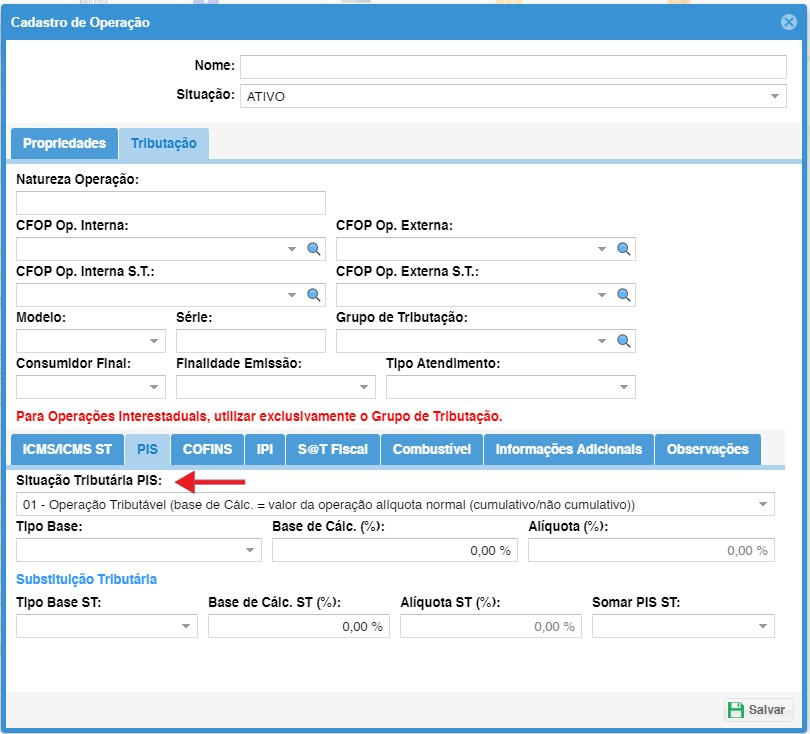
4 - Para COFINS, clique na aba COFINS e preencha o campo de Situação tributária COFINS
O PIS é a sigla para Programa de Integração Social, enquanto o COFINS significa Contribuição para o Financiamento da Seguridade Social. Ambos são frequentemente associados, mas são impostos distintos — afinal cada um possui suas particularidades.
O PIS foi instituído pela Lei Complementar nº 07 de 1970, com a função de “promover a integração do empregado na vida e no desenvolvimento das empresas”. Ou seja, ele visa incentivar a distribuição de recursos para o bem-estar dos trabalhadores e do crescimento econômico do país. Sendo assim, ele deve ser financiado a partir das contribuições das empresas, sendo calculadas com base na folha de pagamento dos empregados e destinadas a um fundo gerenciado pelo Governo Federal, que direciona os recursos para diversas finalidades, tais como: Benefícios Sociais e Fundo de Amparo ao Trabalhador (FAT).
Já o COFINS é um tributo de para o âmbito social com finalidade de financiar a Seguridade Social no Brasil. A diferença para o PIS é que o COFINS é destinado para um plano mais amplo, abrangendo áreas essenciais, como saúde, previdência social e assistência social, como estipulado pela Lei Complementar nº 70 em 1991.
FCP (Fundo de Combate à Pobreza)
1 - Clique em sistema e após selecione operação
2 - Na tela de operação, clique em incluir
3 - Na tela de cadastro de operação na aba de ICMS/CMS, podemos preencher os campos Tipo Base F.C.P, e a Base de Cálculo F.C.P

O FCP é um Fundo de Combate à Pobreza criado com o objetivo de minimizar o impacto de desigualdades sociais entre os estados brasileiros. É uma alíquota calculada juntamente com o ICMS nas operações internas ou operações interestaduais com Substituição Tributária.
O percentual de alíquota do FCP e os produtos em que são aplicados variam de acordo com a legislação de cada estado.
Com relação aos novos tratamentos de FCP na NF 4.0, nada muda em relação a tributação do ICMS interestadual, ou seja, as alíquotas previstas continuam sendo de 4%, 7% ou 12%, conforme regra federal (para mais detalhes consultar NT 2017.002).
É importante observar que, em se tratando de operações internas envolvendo as situações tributárias "ICMS10", "ICMS70" ou "ICMS90", é possível termos o "FCP para operações internas" e o "FCP Retido por Substituição Tributária" calculados no mesmo item. Nos casos de operações interestaduais, nada muda em relação ao ICMS da operação, sendo que o FCP incidirá apenas no cálculo do ICMS Substituído (ST), conforme Convênio ICMS 93/2015 cláusula décima § 2º.
O ERP (Gestão Empresarial | ERP) atende as quatro modalidades do FCP previstas no Manual do contribuinte, são elas:
1. FCP para operações internas
Consiste no cálculo do Fundo de Combate à Pobreza em operações dentro do mesmo estado.
Este cálculo considera a alíquota de % FCP parametrizada na tela Parâmetros Fiscais de produtos e serviços por filial e estado (F070PSE) e é realizado juntamente com o cálculo de ICMS em uma operação interna, ou seja, quando o estado do cliente ou do fornecedor é igual ao da filial. O cálculo dessa modalidade do FCP é aplicado em pedidos de venda, notas fiscais de saída, ordens de compra e notas fiscais de entrada.
A critério de cada estado, a tributação do FCP em operações internas deve ser aplicada somente quando a operação for destinada a consumidor final. As filiais localizadas nesses estados devem configurar o parâmetro global FcpConFin como S - Sim.
A base de cálculo utilizada para o FCP em operações internas é a mesma base de cálculo do ICMS.
O FCP para operações internas será apresentado nos seguintes grupos de tributação:
| Grupo de Tributação de ICMS | Descrição |
|---|---|
| ICMS00 | Tributada integralmente |
| ICMS10 | Tributada e com cobrança do ICMS por substituição tributária |
| ICMS20 | Tributação com redução de base de cálculo |
| ICMS51 | Tributação com Diferimento |
| ICMS70 | Tributação ICMS com redução de base de cálculo e cobrança do ICMS por substituição tributária |
| ICMS90 | Tributação ICMS: Outros |
2. FCP Retido por Substituição Tributária
Refere-se ao cálculo do Fundo de Combate à Pobreza para ICMS retido por substituição tributária em operações interestaduais ou internas.
Para cálculo é considerada a alíquota de %FCP parametrizada na tela Parâmetros Fiscais de produtos e serviços por filial e estado (F070PSE), quando há incidência de ICMS retido por Substituição Tributária na operação.
Nas operações com Substituição Tributária poderão ser calculados o FCP para ICMS e o FCP ST para ICMS ST. Caso o parâmetro Tipo Desconto ICMS da tela Tipos Substituições Impostos / Modalidade Base Cálculo / Antecipação - Por Estado (F019TIS) estiver definido como 2 - Descontar ICMS Normal e Zona Franca, o valor do FCP será descontado do FCP ST.
Ao gerar títulos de ICMS ST, caso o parâmetro Gera guia FCP ICMS ST estiver definido como S - Sim, será gerada uma guia com o valor de ICMS ST, e para gerar uma guia com o valor de FCP ST será necessário parametrizar os dados de geração dos títulos de FCP ST na tela Configuração de Impostos para a Filial (F055PPF), para cada estado vinculado ao imposto.
Se o parâmetro estiver configurado como N - Não, o valor do FCP ST será somado ao valor de ICMS ST, gerando apenas uma guia de pagamento. Porém é necessário retirar a configuração de geração de título da tela F055PPF.
O FCP para operações com ICMS retido por Substituição Tributária será apresentado nos seguintes grupos de tributação:
| Grupo de Tributação de ICMS | Descrição |
|---|---|
| ICMS10 | Tributada e com cobrança do ICMS por substituição tributária |
| ICMS30 | Tributação Isenta ou não tributada e com cobrança do ICMS por substituição tributária |
| ICMS70 | Tributação ICMS com redução de base de cálculo e cobrança do ICMS por substituição tributária |
| ICMS90 | Tributação ICMS: Outros |
| ICMSSN201 | Tributação pelo Simples Nacional com permissão de crédito e com cobrança do ICMS por Substituição Tributária (v2.0) |
| ICMSSN202 | Tributação pelo Simples Nacional sem permissão de crédito e com cobrança do ICMS por Substituição Tributária |
| ICMSSN900 | Tributação ICMS pelo Simples Nacional: Outros |
Vale lembrar que, se tratando de operações no mesmo estado envolvendo as situações tributárias ICMS10, ICMS70 ou ICMS90, é possível ter o FCP para operações internas e o FCP Retido por Substituição Tributária calculado no mesmo item. Nos casos de operações interestaduais, nada muda em relação ao ICMS da operação, sendo que o FCP incidirá apenas no cálculo do ICMS Substituído (ST), conforme Convênio ICMS 93/2015 cláusula décima § 2º.
Exemplo de Operação dentro do estado (interna)
Cálculo aplicado até a versão 3.10 da NF-e (com FCP embutido)
- Operação interna em SP com CST "010 - Tributada e com cobrança do ICMS por substituição tributária";
- Alíquota interna de ICMS: 20% (18% ICMS + 2% FCP);
- Valor do Produto: R$1.000,00;
- Margem: 50%;
- Base ICMS ST: R$1.500,00;
- Alíquota ICMS ST: 20%;
- Valor do ICMS: R$200,00;
- Valor do ICMS ST: R$100,00 (R$300,00 - R$200,00).
Cálculo aplicado na versão 4.00 da NF-e (FCP separado)
- Operação interna em SP com CST "010 - Tributada e com cobrança do ICMS por substituição tributária"
- Alíquota interna de ICMS: 18%;
- Alíquota de FCP: 2%;
- Valor do Produto: R$1.000,00;
- Margem: 50%;
- Base ICMS ST: R$1.500,00;
- Alíquota ICMS ST: 18%;
- Alíquota FCP ST: 2%;
- Valor do ICMS: R$180,00;
- Valor do FCP: R$20,00;
- Valor do ICMS ST: R$90,00 (R$270,00 - R$180,00);
- Valor do FCP ST: R$10,00 (R$30,00 - R$20,00).
Observação : Observa que os valores totais de ICMS e ICMS ST são os mesmos, independente do método de cálculo (antigo ou novo). A única diferença é que no método novo os valores de FCP (interno e ST) estão calculado separadamente.
Exemplo de Operação fora do estado (interestadual)
Cálculo aplicado até a versão 3.10 da NF-e (com FCP embutido)
- Operação interestadual de SP para RJ com CST "010 - Tributada e com cobrança do ICMS por substituição tributária"
- Alíquota interestadual de ICMS: 12%;
- Valor do Produto: R$1.000,00;
- Margem: 50%;
- Base ICMS ST: R$1.500,00;
- Alíquota ICMS ST: 20% (interna de RJ 18% + 2% de FCP);
- Valor do ICMS: R$120,00;
- Valor do ICMS ST: R$180,00 (R$300,00 - R$120,00).
Cálculo aplicado na versão 4.00 da NF-e (FCP separado)
- Operação interestadual de SP para RJ com CST "010 - Tributada e com cobrança do ICMS por substituição tributária"
- Alíquota interestadual de ICMS: 12%;
- Alíquota interna de ICMS no destino (RJ): 20% (18% ICMS + 2% FCP);
- Valor do Produto: R$1.000,00;
- Margem: 50%;
- Base ICMS ST: R$1.500,00;
- Alíquota ICMS ST: 18%;
- Alíquota FCP ST: 2%;
- Valor do ICMS: R$120,00;
- Valor do ICMS ST: R$150,00 (R$270,00 - R$120,00);
- Valor do FCP ST: R$30,00.
Observação : Observe que os valores totais de ICMS e ICMS ST são os mesmos, independente do método de cálculo (antigo ou novo). A única diferença é que no método novo o FCP está calculado separadamente. Além disso, em se tratando de operação interestadual não existe mudança de alíquota de ICMS. Portanto, considerando a alíquota interestadual de 12%, não há o que ser separado entre ICMS e FCP, portanto, o FCP só será arrecadado por Substituição Tributária (ST) baseado na alíquota interna da UF do destino.
3. FCP Retido Anteriormente por Substituição Tributária
Consiste em destacar o valor do FCP ST recolhido no momento da aquisição de determinado produto para fins informativos na nota fiscal de saída. Desta forma, o contribuinte comprador desta mercadoria, ao revendê-la para o consumidor final, deve destacar na NF-e em campos próprios a base de cálculo, a alíquota e o valor do FCP retido anteriormente por ST.
Nas notas fiscais de venda, ao calcular o ICMS retido anteriormente por ST (ICMS ST Destacado) o sistema permite buscar os valores de ICMS ST e FCP ST nas entradas de 3 formas:
- Controle de entrada e saída para impostos
- Atualização dos valores de ICMS ST e FCP ST da última entrada diretamente na derivação do produto
- Uso do identificador de regras VEN-000ALISD01
O FCP para operações com ICMS retido anteriormente por Substituição Tributária será apresentado nos seguintes grupos de tributação:
| Grupo de Tributação de ICMS | Descrição |
|---|---|
| ICMS60 | Tributação ICMS cobrado anteriormente por substituição tributária |
| ICMSSN500 | Tributação ICMS pelo Simples Nacional, ICMS cobrado anteriormente por substituição tributária (substituído) ou por antecipação. (v2.0) |
Na emissão da nota fiscal, a tag <pST> é preenchida indicando a Alíquota suportada pelo Consumidor Final, considerando o valor de ICMS ST e FCP, caso incida sobre a mercadoria.
Para formar a alíquota suportada pelo consumidor, o ERP (Gestão Empresarial | ERP) utiliza o código do ICMS ST informado no item para buscar a alíquota de ICMS ST de Contribuinte configurada para entrada na UF da Filial, na tela Tipos Substituições Impostos / Modalidade Base Cálculo / Antecipação - Por Estado (F019TIS). Essa alíquota será somada à do FCP ST da entrada.
4. FCP para operações interestaduais com consumidor final
Consiste no cálculo do Fundo de Combate à Pobreza em operações interestaduais destinadas a consumidores finais não contribuintes.
Este cálculo considera a alíquota de FCP parametrizada na tela Parâmetros Fiscais de produtos e serviços por filial e estado (F070PSE) e pode incidir mesmo em operações onde não existir recolhimento de ICMS no estado de origem, desde que exista tributação de ICMS no estado de destino.
5. Diferimento de ICMS relativo ao FCP
A operação que apresenta ICMS diferido (total ou parcial), transfere o lançamento e pagamento do tributo para a operação posterior. Quando esta operação de diferimento ocorrer para um estado/produto onde há a previsão do cálculo e recolhimento do FCP, este diferimento deve ser propagado para este imposto.
O cálculo do valor diferido do ICMS relativo ao FCP e do valor efetivo do ICMS relativo ao FCP seguem o cálculo do icms diferido e será efetuado apenas se o código de situação tributária do item (codcst) for 51 e o item da documento possuir valor normal de FCP.
O campo de percentual do diferimento de ICMS relativo ao FCP (vFCPDif) vai receber o percentual definido nas parametrizações do ERP para diferimento de ICMS relativo ao FCP.
O campo de valor diferido do ICMS relativo ao FCP (VdiFcp) será calculado conforme a fórmula: vFCPDif = (vFCP * pFCPDIF / 100), onde: vFCP = valor do FCP normal do item, e pFCPDIF = percentual do diferimento de ICMS FCP.
O campo de valor efetivo do ICMS relativo ao FCP e que corresponde ao valor realmente devido de FCP deve ser obtido conforme o seguinte: vFCPEfet = (vFCP - vFCPDIF), onde: vFCP = valor do FCP normal do item, e vFCPDIF = valof diferido do ICMS relativo ao FCP (VdiFcp).
Os valores devem ser obtidos/calculados por item (PdiFcp, VdiFcp e EfiFcp) e acumulados nos campos de somatório (VdiFcs e EfiFcs) .
Nos processos de vendas e faturamento de produto, o percentual de diferimento de ICMS para FCP será sugerido conforme a ordem:
- Percentual Diferimento ICMS relativo FCP informado na ligação entre Produto X Cliente;
- Percentual Diferimento ICMS relativo FCP informado no cadastro do Produto;
- Percentual Diferimento ICMS relativo FCP informado nas definições do Cliente;
- Percentual Diferimento ICMS relativo FCP informado na transação da venda.
- Nos processos de vendas e faturamento de serviço, o percentual de diferimento de ICMS para FCP será sugerido conforme a ordem:
- Percentual Diferimento ICMS relativo FCP informado no cadastro do Serviço;
- Percentual Diferimento ICMS relativo FCP informado nas definições do Cliente;
- Percentual Diferimento ICMS relativo FCP informado na transação da venda.
Valor do Frete, Modalidade de frete, Placa, Código ANTT, UF
1- Para preencher o Valor do Frete, Modalidade de frete, Placa, Código ANTT, UF, primeiro selecionamos o módulo estoque e clicamos na Nf-e
2 - Selecione a NF-e clique em incluir
3 - Na aba de transporte, preenchemos o Valor do Frete, Modalidade de frete, Placa, Código ANTT, UF

Significado da Sigla ANTT
O Registro Nacional de Transportadores Rodoviários de Cargas é o nome do cadastro ANTT, ou seja, possuem o mesmo significado.
A ANTT é responsável por regular o funcionamento estadual e internacional do transporte ferroviário e rodoviário de cargas e passageiros e o transporte de cargas em geral – incluindo mercadorias perigosas e rodovias federais que possuem pedágio.
Quantidade, Espécie, Marca, Numeração, Peso Bruto, Peso Líquido
1- Para preencher o Quantidade, Espécie, Marca, Numeração, Peso Bruto, Peso Líquido primeiro selecionamos o módulo estoque e clicamos na Nf-e
2 - Selecione a NF-e clique em incluir
3 - Na aba de transporte, nos selecionamos o módulo volumes preenchemos os campos
Quantidade, Espécie, Marca, Numeração, Peso Bruto, Peso Líquido

Transportados/ Volumes transportados :Razão Social, Endereço, CNPJ, IE, Município
1- Para preencher o campo de Identificação do Emitente, primeiro selecionar Parceiro em seguida o módulo parceiro
2 - Na tela de parceiro, selecionamos incluir
3 - Na tela de cadastro de parceiro, selecionamos a aba dados pessoais temos acesso ao preenchimentos dos seguintes campos: CNPJ, Razão Social

4 - Na aba Dados fiscais temos acesso ao Inscrição Estadual no campo I.E , para mais informações sobre a Inscrição Estadual consultar o artigo I.E

5 - Na aba endereço, temos acesso ao Endereço e Munícipio através dos campos Código IBGE, Logradouro e CEP

Telefone/Fax
1- Para preencher o campo de Telefone/Fax, primeiro selecionar Parceiro em seguida o módulo parceiro
2 - Na tela de parceiro, selecionamos incluir
3 - Na tela de cadastro de parceiro, selecionamos a aba Contato e clicamos em tipo para selecionar qual campo de contato será preenchido

ICMS ( Imposto sobre Circulação de Mercadorias e Serviços )
1 - Clique em sistema e após selecione operação
2 - Na tela de operação, clique em incluir
3 - Na tela de cadastro de operação na aba de ICMS/ICMS ST, podemos preencher os campos do ICMS
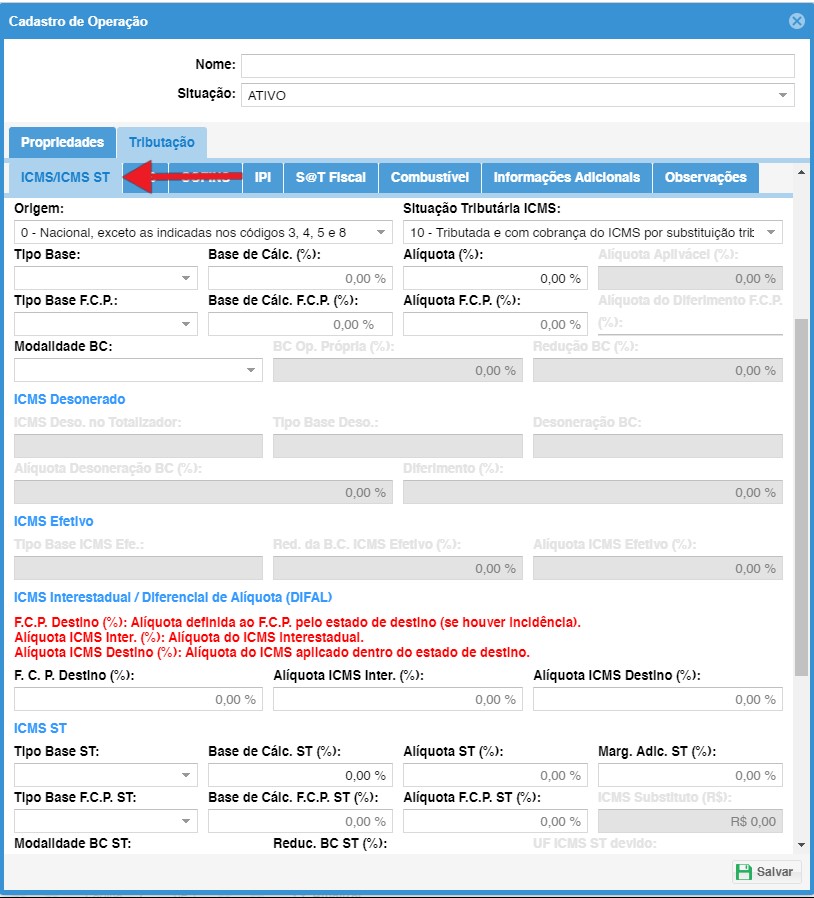
O ICMS – Imposto sobre Circulação de Mercadorias e Serviços é um dos principais impostos existentes no sistema tributário brasileiro, é um imposto estadual, o que significa que é instituído e recolhido pelos Estados, sendo assim, cada estado brasileiro tem suas próprias regras e alíquotas de ICMS.
O ICMS incide sobre a circulação de mercadorias, incluindo o comércio exterior e o transporte intermunicipal e interestadual, bem como sobre a prestação de serviços, portanto, sempre que uma mercadoria é vendida, seja dentro do mesmo estado (operação interna) ou entre estados diferentes (operação interestadual), o ICMS é aplicado e destacado no documento fiscal.
Importante ressaltar que o valor do ICMS também pode variar dependendo do tipo de produto, pois alguns produtos são isentos de ICMS ou têm uma alíquota reduzida e outros podem ultrapassar o valor da alíquota padrão, a formação da base para o cálculo do ICMS é composta pelo valor da operação, acrescida do valor do frete e das despesas acessórias e deduzindo o valor do desconto.
O ICMS Próprio se aplica a operações com CST 00, 10, 70 ou 90 mais informações no artigo CST, o recolhimento é efetuado em guia própria, ao Estado em que é devido. No caso de empresas optantes pelo Simples Nacional, é recolhido na própria guia DAS. Inicialmente para realizar o cálculo é necessário saber qual alíquota é praticada no estado em que sua empresa atua, para isso verifique a Tabela ICMS Interestadual.
Em uma operação normal, no qual a venda é efetuada na mesma UF, a fórmula é simples:
Preço da mercadoria + Frete + Outras Despesas – Descontos X Alíquota praticada no estado = Valor do ICMS da mercadoria
Exemplo:
Mercadoria: R$1.000,00 + Frete: R$10,00 + Despesas: R$10,00 – Desconto: R$20,00 X Alíquota ICMS: 18% = Valor Total de ICMS R$180,00.
ICMS com Redução da Base de Cálculo
Quando se fala de ICMS com Redução devemos saber que é um benefício fiscal concedido pelas administrações tributárias, através de atos do Poder Executivo. O objetivo deste benefício é diminuir a carga fiscal de determinados segmentos da economia. Então, para executar a emissão de um documento fiscal com redução, deve ser verificado se existe benefício fiscal de redução para o item e a operação no qual vai realizar a venda para emissão do ICMS Próprio com redução da base de cálculo se aplica nas operações os CST 20 ou 90, ou CSOSN 900.
Em uma operação com o benefício fiscal de Redução da base de cálculo a fórmula é a seguinte:
Preço da mercadoria + Frete + Outras Despesas – Descontos – % Redução da Base X Alíquota praticada no estado = Valor do ICMS da mercadoria
Exemplo:
Mercadoria: R$1.000,00 + Frete: R$10,00 + Despesas: R$10,00 – Desconto: R$20,00 – Redução da Base: 20% X Alíquota ICMS: 18% = Valor Total de ICMS R$144,00.
Nestes casos os campos que devem ser preenchidos no XML da NF-e e NFC-e são:
- pRedBC_N14: Percentual de redução da base de cálculo
- vBC_N15: Base de cálculo
- pICMS_N16: Alíquota do ICMS
- vICMS_N17: Valor do ICMS
ICMS Diferimento
O ICMS diferido consiste na postergação do recolhimento do tributo. Ou seja, se trata de transferir o lançamento e o pagamento do ICMS para etapa posterior à ocorrência do fato gerador da obrigação tributária.
Para a emissão de um documento fiscal com Diferimento é necessário consultar a legislação do estado no qual a sua empresa está localizada para saber quais são os requisitos legais necessários para utilizar o diferimento de ICMS. O ICMS Diferido se aplica nas operações com o CST 51.
Em uma operação com o ICMS Diferido o cálculo praticado é:
Preço da mercadoria + Frete + Outras Despesas – Descontos X Alíquota praticada no estado – % ICMS diferido = Valor do ICMS da mercadoria
Exemplo:
Mercadoria: R$1.000,00 + Frete: R$10,00 + Despesas: R$10,00 – Desconto: R$20,00 X Alíquota ICMS: 18% – ICMS diferido: 33,33% = Valor Total de ICMS R$120,00.
Nestes casos os campos que devem ser preenchidos no XML da NF-e e NFC-e são:
- vBC_N15: Base de cálculo
- pICMS_N16: Alíquota do ICMS
- vICMSOp_N16a: Valor do ICMS
- pDif_N16b: Percentual do diferimento
- vICMSDif _N16c: Valor do ICMS Diferido
- vICMS_N17: Valor do ICMS
ICMS Substituição Tributária
A Substituição Tributária significa colocar a responsabilidade pelo pagamento do imposto na primeira parte da cadeia de produção. Ou seja, em vez de todas as partes pagarem o imposto, desde o fornecedor da matéria-prima até o vendedor de um produto, apenas uma parte paga. O ICMS Substituição Tributária se aplica nas operações com CST 10, 30, 70 ou 90, ou CSOSN 201, 202, 203 ou 900.
Para executar o cálculo é preciso saber alguns dados sendo eles: preço de venda do produto, a alíquota do ICMS de origem e alíquota do ICMS do estado destino e também identificar a MVA – Margem de Valor Agregado do estado, o MVA nada mais é que uma margem estimada pelo governo para efeitos de carga tributária.
Após ter os dados de % MVA e alíquotas de ICMS, inicia-se o cálculo do ICMS Próprio e depois o cálculo da base do ICMS ST aplicando o MVA e por fim para chegar no valor do ICMS ST é subtraído o valor de ICMS próprio, que é o do estado.
Para simplificar, funciona assim:
ICMS-ST: Mercadoria + %MVA X % Alíquota ST – ICMS da operação própria
Exemplo:
ICMS da operação própria = Mercadoria: R$2.000,00 X Alíquota ICMS: 18% = R$360,00.
Base de cálculo e valor de ICMS-ST = Mercadoria: R$2.000,00 + 50% MVA X 18% = 540,00.
Valor a recolher de ICMS ST = R$540,00 (ICMS ST) – R$360,00 (ICMS da operação própria) = R$180,00
Nestes casos os campos que devem ser preenchidos no XML da NF-e e NFC-e são:
- pMVAST_N19: Percentual da margem de valor adicionado do ICMS ST
- vBCST_N21: Base de cálculo
- pICMSST_N22: Alíquota do ICMS
- vICMSST_N23: Valor do ICMS
ICMS DIFAL
O diferencial de alíquota – DIFAL, é a diferença entre a alíquota interna e a interestadual do Imposto sobre Circulação de Mercadorias e Serviços – ICMS. O seu principal objetivo é equilibrar a distribuição dos impostos coletados nas vendas interestaduais.
Além disso, o DIFAL ou Diferencial de Alíquota do ICMS é um instrumento usado para proteger a competitividade do estado onde o comprador reside. Digamos que no seu estado uma determinada mercadoria é mais cara que em outro estado, pois o ICMS deste outro estado é mais baixo. Naturalmente você tenderá a comprar desse outro estado. O DIFAL tenta equilibrar justamente este cenário.
O DIFAL, explicando de forma simples, é a diferença da alíquota interestadual e a interna de ICMS do estado destino da mercadoria ou serviço.
DIFAL = Valor da Operação X (Alíquota interna – Alíquota interestadual))
Exemplo:
Mercadoria: R$1.000,00 X (Alíquota Interna: 12% – 18% Alíquota Interestadual) = R$60,00.
Nestes casos os campos que devem ser preenchidos no XML da NF-e:
- vBCUFDest_NA03: Valor da Base de Cálculo do ICMS na UF de destino.
- pICMSUFDest_NA07: Alíquota adotada nas operações internas na UF de destino
- pICMSInter_NA09: Alíquota interestadual das UF envolvidas:
- pICMSInterPart_NA11:Percentual provisório de partilha do ICMS Interestadual
- vICMSUFDest_NA15:Valor do ICMS Interestadual para a UF de destino
- vICMSUFRemet_NA17:Valor do ICMS Interestadual para a UF do remetente
ICMS Simples Nacional com crédito de ICMS
O ICMS quando se trata do regime tributário Simples Nacional se aplica a operações com CSOSN 101, 201 ou 900.
O valor da alíquota para cálculo de crédito, em %. É determinada pelo enquadramento da empresa emissora, no anexo da tabela do Simples Nacional. Pode ser obtida pelo contador da empresa.
Neste caso, não possui o campo de base de cálculo para ser informado, portanto, para obtê-la, deve ser utilizada a fórmula da base do ICMS próprio.
Exemplo:
Mercadoria: R$1.000,00 x 3% crédito de ICMS = R$30,00
Nestes casos os campos que devem ser preenchidos no XML da NF-e:
- pCredSN_N29: Alíquota para cálculo do crédito
- vCredICMSSN_N30: Valor do crédito de ICMS
IPI
1 - Clique em sistema e após selecione operação
2 - Na tela de operação, clique em incluir
3 - Na tela de cadastro de operação na aba de IPI, podemos preencher os campos

O ICMS é calculado mediante a utilização de dois elementos quantificadores, a alíquota e a base de cálculo.
A alíquota trata-se do percentual previsto na legislação do respectivo ente tributante para a mercadoria ou bem ao qual se esteja dando circulação.
Base de cálculo, por sua vez, é o montante, também estabelecido na legislação fiscal, sobre o qual a alíquota é aplicável para fins de cálculo do imposto.
Via de regra, a base de cálculo do ICMS é composta pelo valor da operação, nele considerado despesas acessórias, frete, seguro e descontos concedidos incondicionalmente.
IPI COMPONDO A BASE DE CÁLCULO DO ICMS
Além das variáveis citadas no tópico anterior, o IPI também pode compor a base de cálculo do ICMS, a depender da operação.
De acordo com o § 2º do art. 13 da Lei Complementar n. 87, de 13 de setembro de 1996, prevê que “não integra a base de cálculo do imposto o montante do Imposto sobre Produtos Industrializados, quando a operação, realizada entre contribuintes e relativa a produto destinado à industrialização ou à comercialização, configurar fato gerador de ambos os impostos”.
Significa dizer que o IPI apenas não integrará a base de cálculo do ICMS quando o destinatário estiver adquirindo ou recebendo a mercadoria para fins de comercialização ou industrialização, ou seja, em todas as demais hipóteses, o IPI comporá a base de cálculo do ICMS, com em operações em que o destinatário esteja adquirindo ou recebendo a mercadoria para uso ou consumo, para compor seu ativo imobilizado ou para aplicar na prestação de serviço, seja esse serviço tributado pelo ICMS ou pelo ISS.
SUBSTITUIÇÃO TRIBUTÁRIA
A substituição tributária progressiva consiste no instituto jurídico pelo qual o contribuinte que promove a primeira operação da cadeia comercial assume, na qualidade de substituto, a responsabilidade de recolher aos cofres públicos o ICMS devido por sua própria operação e o imposto que, presumidamente, será devido em todas as demais operações, até a chegada da mercadoria ao consumidor final.
Assim, em relação ao débito próprio, a base de cálculo do ICMS do substituto não será composta pelo IPI, tendo em vista que o adquirente estará adquirindo a mercadoria para fins de revenda. Caso contrário, não haveria operação subsequente que justificasse a aplicação da substituição tributária.
Já o débito da substituição tributária, refere-se a todas as demais etapas da cadeia comercial, em especial a última, em que o destinatário adquire a mercadoria para uso ou consumo próprio. Desta feita, o IPI deverá compor a respectiva base de cálculo da substituição tributária, por referir-se a uma operação em que o destinatário esteja adquirindo ou recebendo a mercadoria para fins diversos da industrialização e da comercialização.
Dt. Emissão/Dt. Entrega
1 - Para preencher o campo de Dt. Emissão/Dt; Entrega, primeiro clicamos em estoque e depois NF-e
2 - Na tela do NF-e, clicamos em incluir
3 - Na tela Nota Fiscal Eletrônica , preenchemos os campos Dt. Emissão/Dt. Entrega

Desconto/Outras despesas
1- Para preencher o campo de Desconto e Outras Despesas, primeiro clicamos em estoque e depois NF-e
2 - Na tela do NF-e, clicamos em incluir
3 - Na tela Nota Fiscal Eletrônica na aba Pagamento , preenchemos o campo Desc.(-) / Acrés. (+) , se o valor for negativo vai gerar Outras despesas, se for positivo entrará como Desconto
